研究 · AI 与算力
AI 第一份真实账本:增长是真的——谁来买单?
关键见解
- 增长是真的,且以用量计价。 Anthropic 2026 年上半年(H1'26)收入为 $16.286B,对比 H1'25 的 $1.163B(S-1 简明损益表);其中约 80% 为 consumption-based(用量)收入(MD&A)。
- 单位经济改善,但成本结构仍由算力主导。 算力与基础设施费用占收入比由 H1'25 的 201% 降至 H1'26 的 55%;GAAP 经营亏损收窄至 $693M,Adjusted Operating Income 转为 +$1.618B(S-1)。
- 现金故事不等于 GAAP 故事。 H1'26 经营现金流 +$3.9B、融资现金流 +$110.8B;$80.7B 净亏损主要由可转债等相关工具 $72.4B 非现金公允价值重估驱动(S-1)。
- 账单是数千亿美元量级,且大多刚性。 披露包括 Broadcom 2026 Lease Arrangement 约 $125.2B(五年、除违约外不可取消)及 Broadcom 租赁租金合计约 $161.2B;Amazon / Google / Microsoft 最低承诺合计已超 $269B。附注后续事项列示约 $417B(2025 年末之后)及 2028–31 年额外运力估 $125–150B——媒体流传的 $542–567B 是这两项相加,并非 MD&A 打印的单一合计行(S-1;Fortune;CNBC)。
- 收入质量有星号。 公司自估:截至 2026-09-30 的九个月内,约 5–7% 收入来自后来被认定违反 usage policy 或商业条款的客户(MD&A)。
开篇
过去四年,前沿实验室的争论多靠传闻、泄露的 ARR 幻灯片与估值八卦支撑。2026 年 10 月 26 日,Anthropic, PBC 向美国 SEC 提交 Form S-1,拟在 Nasdaq 以代码 ANT 上市——第一次把经审计与审阅的数字摊在桌上。这才是事件本身:不是“奇迹时代”的文案,而是账本。
我们的视角刻意审慎。超高速增长已不再需要争论;真正的问题是:客户大多可以随时减少用量,而算力账单在多年内大体固定——这家公司能否在新鲜感溢价消退后,继续把硅片换成自由现金流?下文不构成买卖建议,只是对申报文件的阅读。
背景:从实验室到 Public Benefit Corporation
Anthropic 由离开 OpenAI 的研究团队于 2021 年创立,CEO 为 Dario Amodei,President 为 Daniela Amodei。公司以特拉华州 public benefit corporation(PBC) 形式存续。S-1 描述了一套罕见的治理结构:Long-Term Benefit Trust(LTBT) 通常通过 Class T 股票选举并可罢免董事会多数席位;Founder LLC 持有 Class F,集中七名联合创始人的投票影响力;面向公众的 Class A(一股一票);以及战略伙伴持有的 Class N(一般无投票权)。公司自称该结构“没有直接的上市公司先例”,并可能抑制非征求的控制权变更。
截至 2026-09-30,Anthropic 约有 5,300 名员工,并称已覆盖逾 50% 的 Fortune 500 与逾 30% 的 Global 2000(S-1 Business)。全年收入自 $41M(2023)、$386M(2024) 增至 $4.585B(2025),随后在 H1'26 出现台阶式跃升(简明损益表)。截至 2026-06-30,累计融资 $141.1B,现金及现金等价物 $112.4B、短期投资 $19.3B(S-1)。
募集资金用途为标准表述:一般公司用途、算力与基础设施、招聘,以及可能的收购——股数、发行价与净募集额在招股书中仍为空白(Use of Proceeds)。
产品与技术
产品栈是 Claude 家族——申报文件中的四个模型层级为 Mythos(含 Fable)、Opus、Sonnet、Haiku,沿能力–成本–速度曲线排布(MD&A)。Claude Code、Claude Cowork 等应用被定位为企业工作流放大器;公司称 9 月自身代码库逾 90% 的贡献由 Claude 编写(S-1)——这一运营主张很醒目,也说明产品节奏与内部算力深度绑定。
基础设施上,Anthropic 强调跨 AWS Trainium、Google TPU、NVIDIA GPU、AMD GPU 的多芯片、可互换算力池,并以自研编排层按性价比调度(S-1)。分发既走自有渠道,也走 AWS、GCP、Azure 三大 CSP 市场,H1'26 约 48% 收入来自 CSP marketplace(Risk Factors / MD&A)。较新的支柱 Anthropic Direct 试图把长周期数据中心容量与加速器租赁(尤其与 Broadcom)拆开,以争取更长期的栈内经济性。
技术叙事自洽,但本质上是高资本密度设计:每一次能力跃迁都预设下一波已承诺的硅片。
商业模式与财务
收入结构。 “按智能付费”(按 token 计量的用量)是核心。H1'26 consumption-based 收入 $13.1B,占 80%;subscription-based $3.2B,占 20%(MD&A)。这不是“带用量插件的 SaaS”,而是带订阅袖套的用量生意。企业深度在上升——截至 2026-09-30,TTM 收入 ≥$100k 的客户逾 11,900,≥$1M 约 1,900,≥$10M 约 250(MD&A);同期 Net Revenue Retention 约 900% 极为夸张(S-1)。对冲项是:截至 2026-09-30 的九个月,前五大客户约占收入 25%,无一客户超过 10%(Risk Factors)。截至 2026-06-30,剩余履约义务(RPO)仅 $10.8B,其中约 75% 预计在 12 个月内确认(附注)——合同久期偏短,对照的是多年算力承诺。
损益桥(H1'26 vs H1'25,百万美元)。
| H1'25 | H1'26 | |
|---|---|---|
| Revenue | 1,163 | 16,286 |
| Compute & infrastructure | 2,334 | 8,945 |
| 算力占收入 | 201% | 55% |
| Personnel | 538 | 3,152 |
| Sales, marketing & partnerships | 120 | 3,168 |
| Other operating & administrative | 306 | 1,714 |
| Operating loss | (2,135) | (693) |
| 可转债 / 衍生工具 / SAFE 公允价值变动 | (10,942) | (72,388) |
| Net loss | (12,969) | (80,748) |
| Adjusted Operating Income (Loss)* | (1,849) | 1,618 |
\*剔除股票薪酬、非现金慈善捐赠与 Bartz 和解。来源:Anthropic S-1。
对二手流传说法的两处纠正。其一,所谓“收入只增长约 $1.2B”疑似把 H1'25 基数($1.163B) 误当成增长额;申报文件写明的是 H1'26 $16.286B。其二,所谓“隐含 85% 毛利率”(用功能性 cost of revenue $2.380B 去除 $16.286B)忽略了总算力与基础设施费用 $8.945B——占收入 55%,因为训练 / 研究 / 内部算力大多记在 R&D 而非 cost of revenue(Note 8 功能性列示;CNBC 相关讨论)。只把客户服务算力当“COGS”会美化利润率。所谓“$8.7B 现金亏损”也与披露的 H1'26 经营现金流 +$3.9B 矛盾(MD&A Liquidity)。
融资架构。 Broadcom 的 Infrastructure Partner 2026 NPA 允许为 2026 Lease Arrangement 发行合计最多 $42.0B 可转债(Risk Factors)。H1'26 融资现金流入 $110.8B 主要来自可赎回可转换优先股(MD&A)。因此 IPO 并非 2026 年的第一次资本事件,而是试图给一张已被私募与伙伴票据撑大的资产负债表找到公开市场出清价。
数据图表
图 1:各期收入与季度爬升
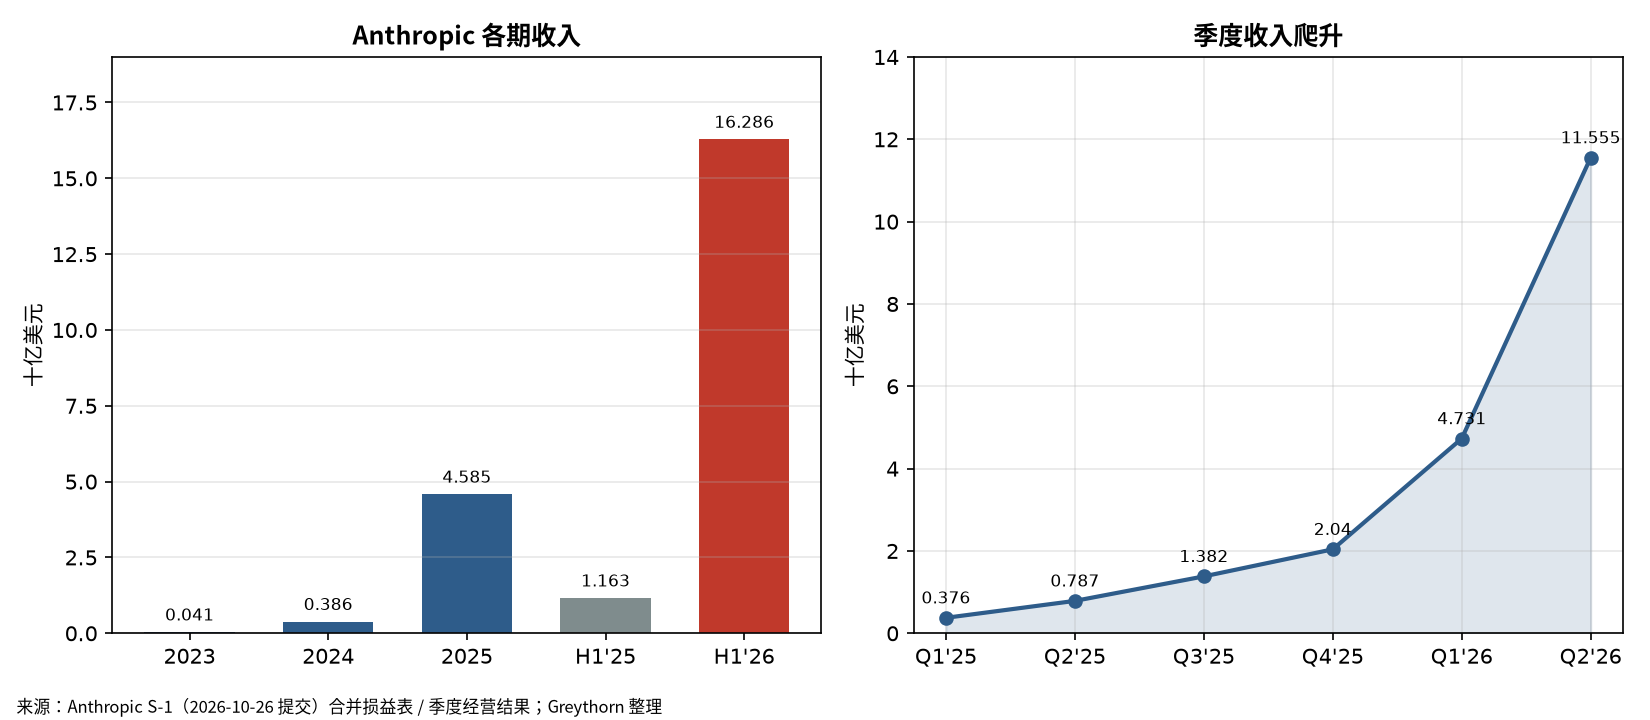
来源:Anthropic S-1 合并损益表 / 季度经营结果;Greythorn 整理
图 2:经营费用结构,H1'25 vs H1'26
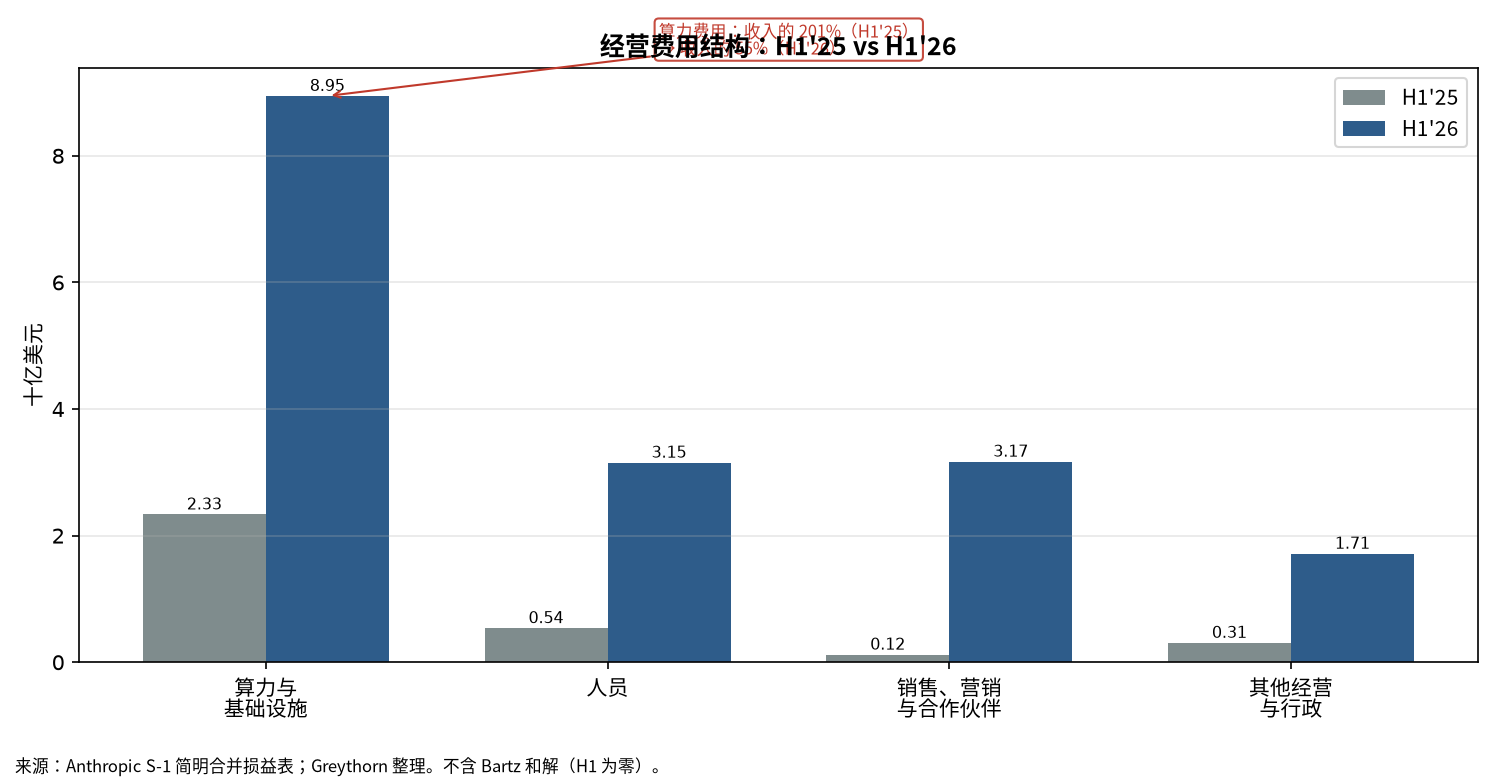
来源:Anthropic S-1 简明损益表;Greythorn 整理
图 3:收入规模 vs. 算力强度(季度)
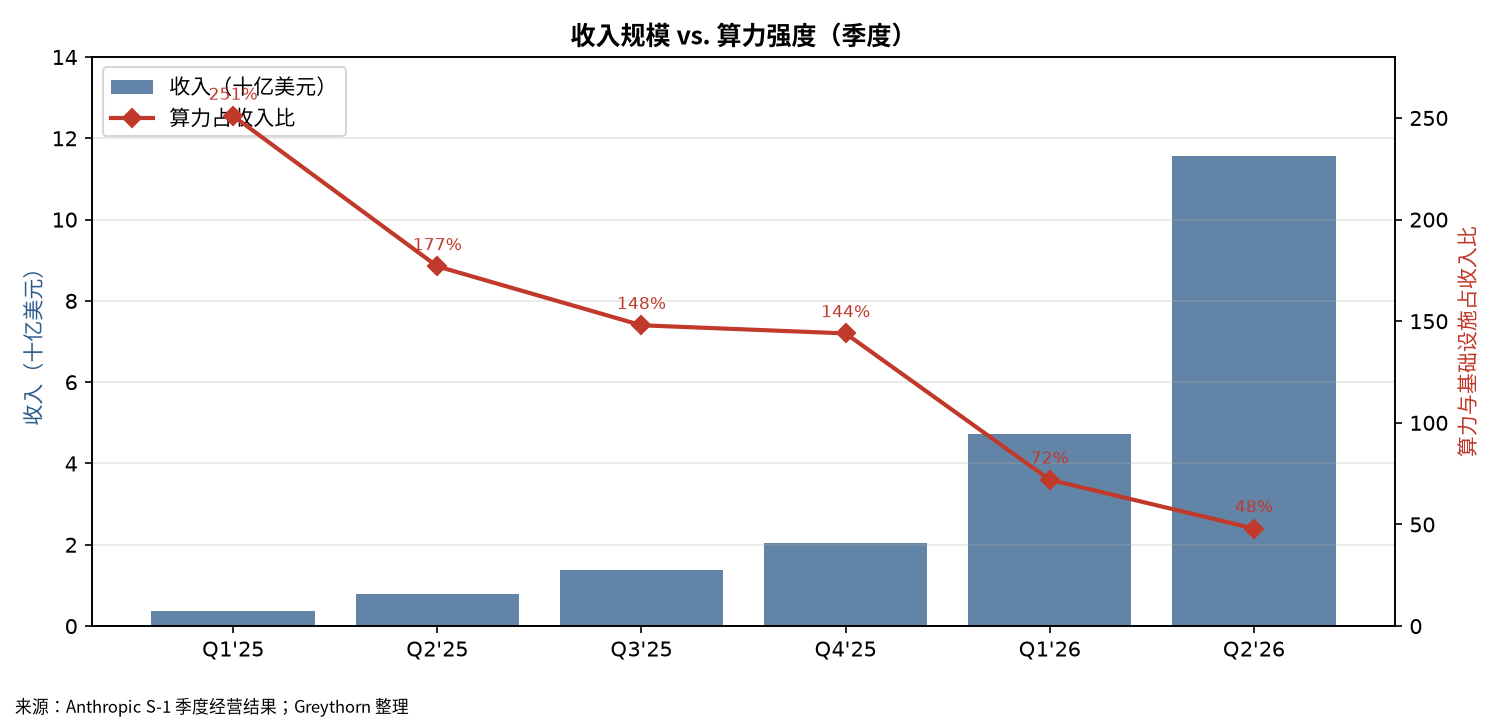
来源:Anthropic S-1 季度经营结果;Greythorn 整理
图 4:披露的主要算力承诺(节选)vs. H1'26 收入
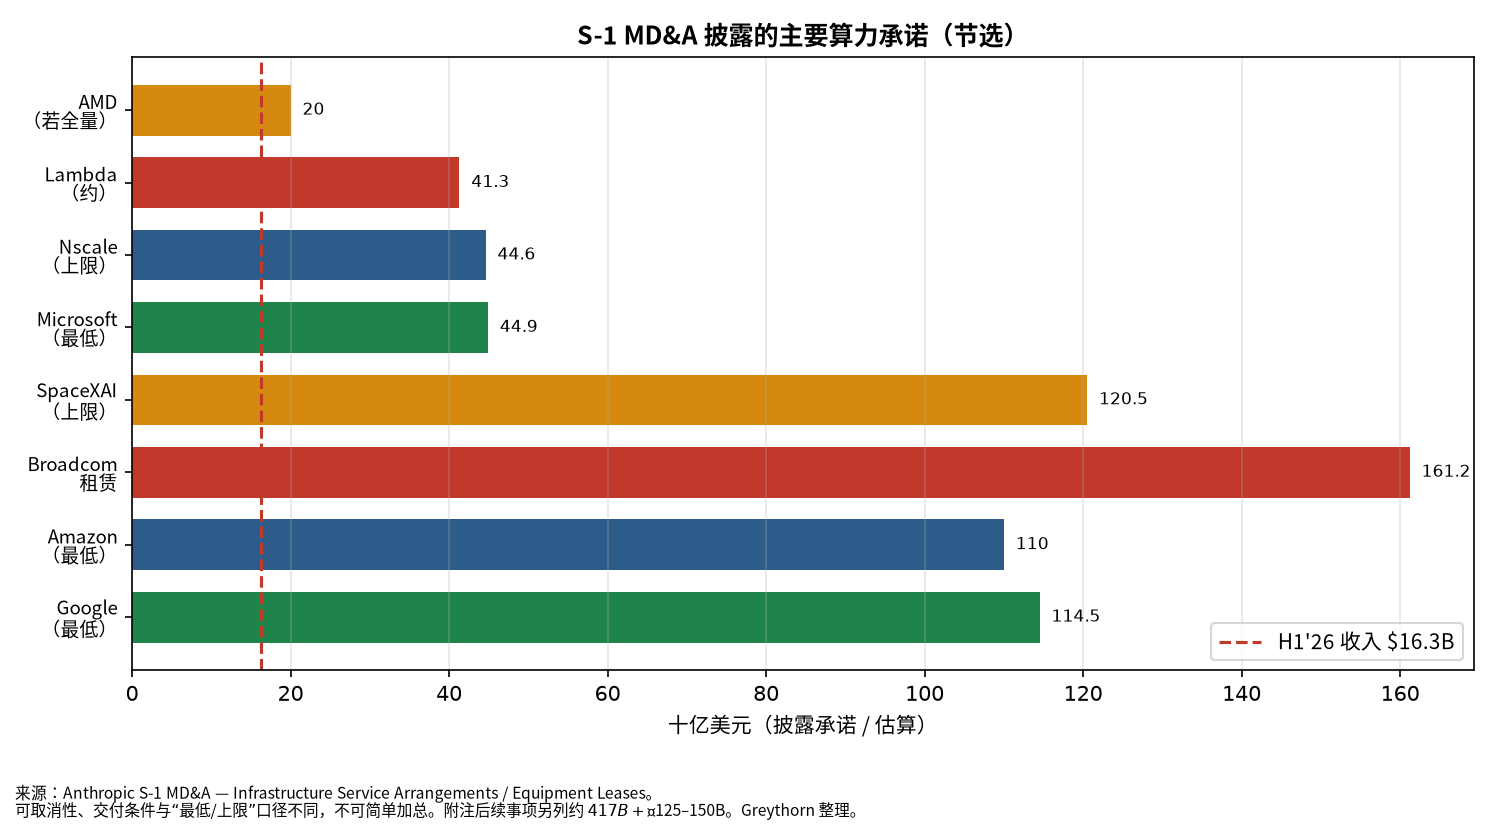
来源:Anthropic S-1 MD&A Infrastructure Service Arrangements / Equipment Leases;Greythorn 整理。不可简单加总。
图 5:H1'26 现金创造 vs. GAAP 净亏损构成
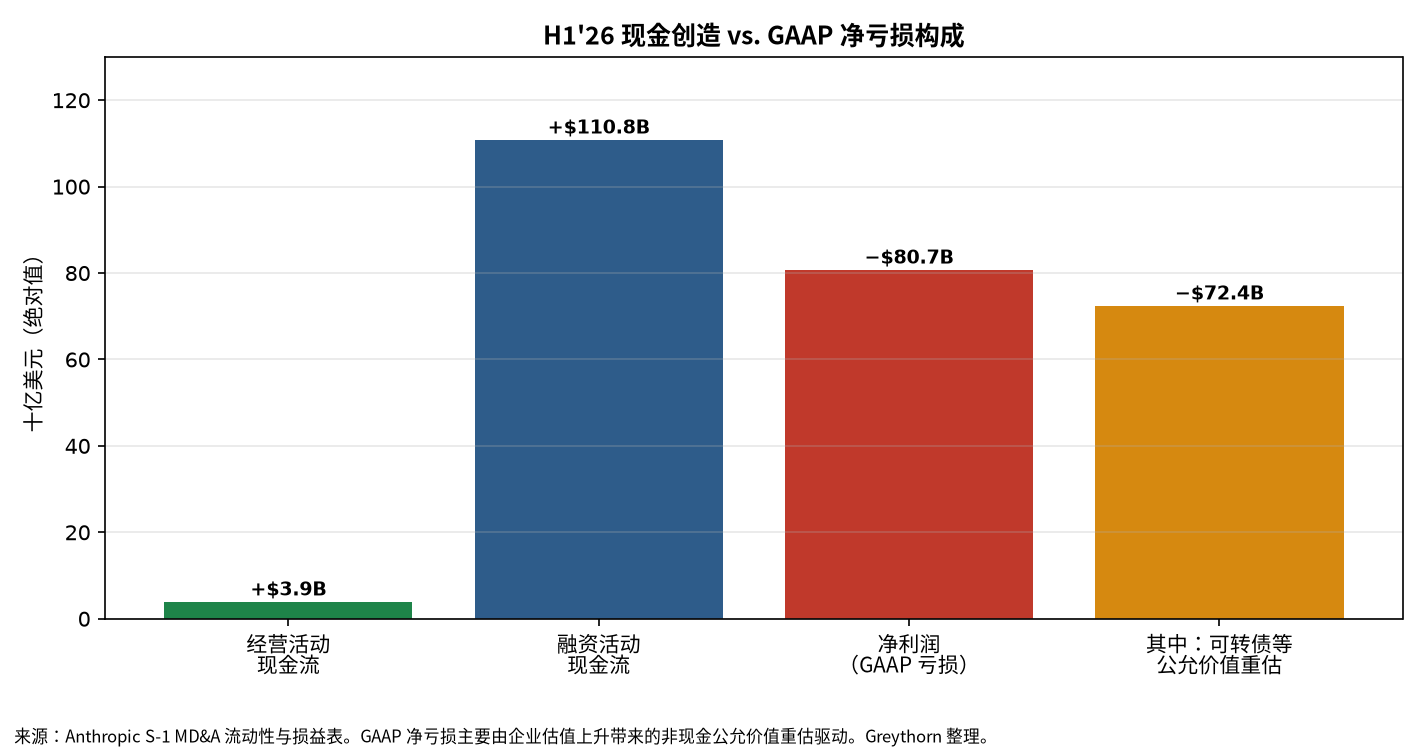
来源:Anthropic S-1 MD&A 流动性与损益表;Greythorn 整理
竞争格局
招股书中的竞争集合很短:直接点名 OpenAI 与 Google 为前沿模型对手,并提到其他资本雄厚的科技公司与 open-weight 提供商(S-1 Competition)。这种克制本身也是警告——被点名的对手要么是品类开创者,要么是同时充当 Anthropic 云伙伴、投资人/期权持有人与竞争者的超大规模厂商。
OpenAI 方面,公司公开亲笔披露仍薄于 S-1。其 CFO 公开信(2026-01-18)称 ARR 自约 $2B(2023)、$6B(2024) 增至 $20B+(2025),算力自 0.2 GW 增至约 1.9 GW(OpenAI)。2026 年 10 月二手报道称,按 OpenAI 自身口径(与 Anthropic 不同,不含部分云伙伴收入),9 月年化收入接近 $50B(Reuters / Investing.com)。更早的 2026 年报道称 OpenAI 目标至 2030 年累计算力支出约 $600B(Reuters)——与 Anthropic 重构后的承诺堆栈同属一个数量级,但并非经审计的 S-1 行项目。
桌子另一边,美国四大 hyperscaler 在 2026 年中报业绩中给出的日历年 2026 capex 指引合计约 $720–745B(Amazon 现金 capex 约 $220B;Alphabet $195–205B;Microsoft 含融资租赁约 $175B;Meta 含租赁本金 $130–145B),见对 7 月电话会的汇编(datacentres.com;口径并不一致)。Anthropic 不是 hyperscaler,而是这些预算正在安装的同一批硅片的集中买方。结构位置如此:增长取决于同时也在与之竞争的伙伴。
风险
我们将申报文件中的风险面归为五簇。
- 久期错配。 用量收入与偏短的 RPO,对照多年、常含 take-or-pay 的算力。MD&A 写得很清楚:若收入增长跟不上算力相关付款,流动性与业绩将承压(S-1)。
- 伙伴利益冲突。 Amazon、Google、Microsoft 同时是 CSP、分销渠道、投资人/融资方与模型竞争者;Broadcom 既是供应商也是出租人(Risk Factors)。优待自家模型是披露风险,不是阴谋论。
- 本不该重复的收入。 公司自估九个月 5–7% 违规政策收入,叠加 2026 年 8–9 月加强执法,是对增长观感的直接修剪风险(MD&A)。
- 治理与控制。 LTBT + Founder LLC + controlled company 地位限制普通股东影响力与控制权变更选项(S-1)。对使命导向配置者可能是特性,对另一些人则是缺陷。
- 法律、安全与主权风险。 $1.5B Bartz 版权和解(2026 年 7 月获批)、进行中的音乐出版商与 Reddit 诉讼、武器滥用责任表述,以及美国 Department of War“供应链风险”认定争议(法院结果分裂;公司评估下一步)都不是脚注(附注 / Risk Factors)。出口管制与政府客户扰动被点名为可能重大。
叙事层风险也属于此处:一旦有了 S-1,所有把“算力占收入 55%”压扁成“85% 毛利率”的看多帖,都会成为资产类别未来的信誉负担。
看涨的基本面因素
- 需求并非合成。 季度表上收入自 Q1'25 的 $376M 升至 Q2'26 的 $11.555B,叠加约 900% NRR 与 ≥$100k 客户的快速扩张(S-1)。
- 经营杠杆已经出现。 算力强度自 Q1'25 的收入 251% 降至 Q2'26 的 48%;H1'26 Adjusted Operating Income 转正(S-1)。
- 资产负债表可选性。 2026-06-30 现金 $112.4B + 短期投资 $19.3B,其后循环信贷额上调至 $15.0B,以及含 Broadcom 最多 $42B 在内的伙伴 NPA,构成多层融资袖套(S-1)。
- 多芯片灵活性 相对纯 NVIDIA 栈至少在纸面上降低单一供应商挟持风险(S-1)。
- 企业嵌入(编码 agent、工作流产品)可能比纯聊天 API 更快抬高迁移成本——前提是降价与模型商品化之后留存仍高。
看跌的基本面因素
- 固定成本,可变收入。 Amazon ≥$110B、Google ≥$114.5B、Microsoft ≥$44.9B、Broadcom 租赁合计约 $161.2B、SpaceXAI 上限 $120.5B,外加 Nscale / Lambda / AMD——对照 RPO 仅 $10.8B(MD&A / 附注)。看多叙事需要用量的持续再加速。
- 利润率均值回归。 文件本身警告:当大批算力 tranche 上线时,经营与调整后利润率会波动(MD&A)。Q2'26 的 48% 算力占比是曲线上的一点,不是终局。
- 渠道与冲突集中。 近半收入触及同时销售竞品模型的 CSP 市场;H1'26 销售、营销与合作伙伴费用升至 $3.168B,大部分为渠道费(S-1;CNBC)。
- 政策与政治悬垂。 政府禁令、出口管制与安全诉讼可以比销售补位更快切掉整块客户群。
- 治理折价。 公众持有人买的是经济敞口而非控制权;增长放缓时,相对普通一股一票软件股,倍数可能承压。
值得注意的是,S-1 将竞争对手写得很克制,却把风险因素写到九十页以上量级——这种不对称本身就是投资者应读的信号:增长叙事可以短,约束条件必须长。对投资者而言,关键不是“Anthropic 是否重要”,而是在公开市场定价尚未形成之前,合同久期、伙伴冲突与执法修剪能否被溢价充分补偿。
结束语
Anthropic 的 S-1 做了 S-1 该做的事:用科目替换传说。增长是真的。H1'26 的现金引擎是真的。$80.7B 净亏损大体是私募估值抬升投下的会计影子,而非 800 亿美元现金燃烧。这些都没有回答标题里的问题。谁来支付未来十年的算力——是客户通过持久用量,是伙伴通过越滚越大的环形融资,还是公开市场股东通过股权久期? 申报文件展示的是一家公司在竞速:赶在第二、第三条变成唯一选项之前,把第一条变成现实。
我们将继续盯三个文件原生指标:(1)新运力交付后算力与基础设施占收入比;(2)2026 年 8–9 月执法加强后的违规政策收入占比;(3)RPO 与承诺型企业合同是否相对租赁与 CSP 栈拉长。在这三者同步改善之前,审慎先验不变:账本更清楚了,账单更清楚了——付款人仍不清楚。
免责声明: 本文为独立研究分享,仅供信息交流与学习参考,不构成任何投资建议,亦不构成买卖任何证券的推荐。文中数据均来自上文所引公开来源,请读者自行研究、独立判断。
欢迎在 X(@0xGreythorn)关注我们的后续研究。