研究 · AI 与算力
Anthropic 1.4 万亿美元 IPO:9,009 亿算力账单、供应商入股,这个价格要押对什么?
Greythorn Research|发布于 2026 年 11 月 15 日(新加坡时间)|数据截至 Anthropic S-1/A-2(2026 年 11 月 10 日提交,财务数据截至 2026 年 9 月 30 日),以及 2026 年 11 月 15 日约 20:50(新加坡时间)对 EDGAR 的核查
关键见解
- 发行条款没有变。 截至 11 月 15 日核查 EDGAR,没有 S-1/A-3,没有调整区间,也没有最终招股书。最新文件是 11 月 10–12 日提交的几份自由书写招股书(FWP)。发行仍是 8.25 亿股 Class A 股票,其中 801,351,354 股为新股,23,648,646 股由老股东出售,区间 70–78 美元,在 Nasdaq 上市,代码 ANT。公司自己的 IPO 网站写明,预计美东时间 11 月 18 日定价、11 月 19 日开始交易(S-1/A-2;IPO 网站 FWP)。
- 估值是 1.02 万亿还是 1.41 万亿,取决于怎么数股本。 按 78 美元计算,文件所列发行后流通的 130.7 亿股价值 1.02 万亿美元。再加上期权、未归属 RSU 和亚马逊尚未转换的可转债,我们算出的完全稀释股本约 180.6 亿股,对应 1.41 万亿美元。扣除约 2,160 亿美元备考现金,企业价值(EV)约 1.19 万亿美元,相当于三季度年化收入的 17.6 倍、过去 12 个月收入的 33.8 倍(我们的计算)。
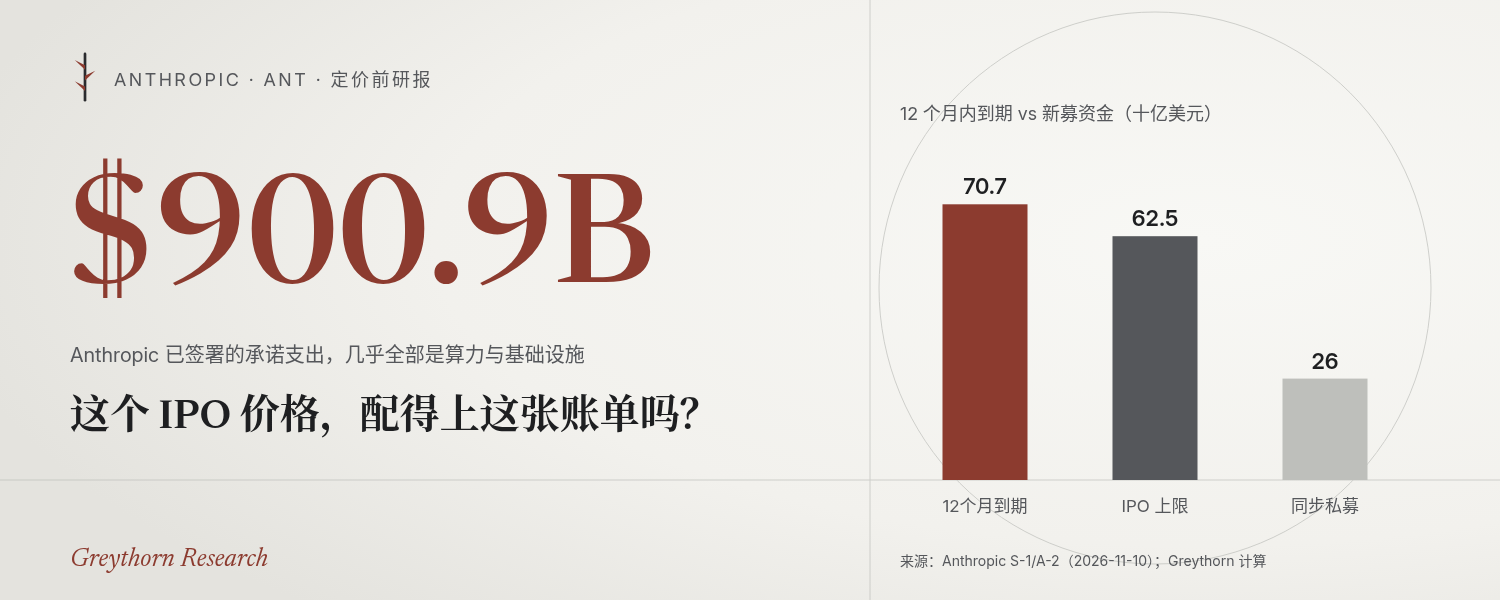
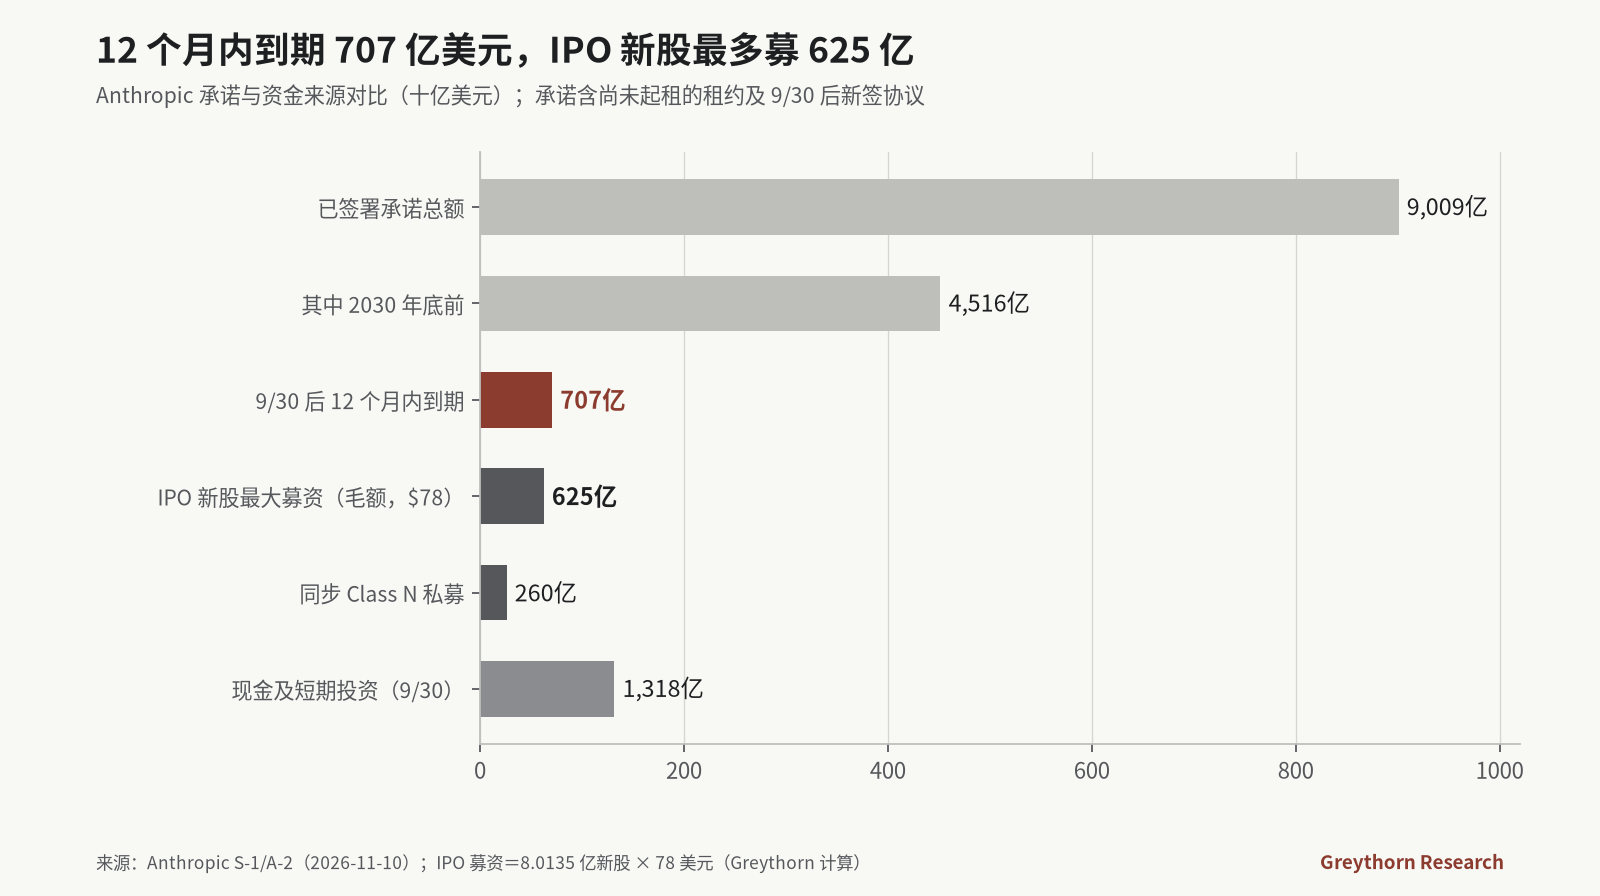
- 承诺远大于募资。 Anthropic 已签署 9,009 亿美元的承诺支出,按文件说法「基本全部」是算力和基础设施。其中 707 亿美元在 9 月 30 日之后 12 个月内到期,超过区间上限时 IPO 新股最多能募到的 625 亿美元。
- 供应商在买它的股票。 260 亿美元同步私募中,150 亿美元来自芯片和内存供应商(NVIDIA、AMD、Broadcom、Micron、TSMC)。Google 的 100 亿美元,是在兑现它此前已经承诺的投资。Anthropic 对这些公司已披露的支出承诺,大约是它们认购金额的 8 到 160 倍(我们的计算)。
- 我们的判断: 未来 12 个月的钱是够的,业务也是真的。三季度收入 169.6 亿美元,前九个月经营现金流为正 66 亿美元。但这个价格假设的是:2027–2030 年平均每年约 1,060 亿美元的算力成本,能被收入接住;而这些收入大部分按用量计费,没有长期合同锁定。这是一个押注,不是安全边际。我们不给目标价。
开篇
Anthropic 即将尝试的发行,按彭博的说法,连同私募一起计算将是史上最大的一次上市(Quartz/彭博)。时机并不轻松。这一周美国 10 年期国债收益率上升 29.4 个基点至 5.152%,是 2025 年 4 月 11 日以来最大的单周涨幅(道琼斯/Tradeweb,经 Morningstar)。它的 100 亿美元基石投资者 NVIDIA,在 Jensen Huang 11 月 11 日辞职后,由临时 CEO 执掌(NVIDIA 8-K)。
估值预期已经降过一轮。Anthropic 5 月融资时估值 9,650 亿美元,直到不久前还在瞄准 2 万亿美元(CNBC)。现在的区间对应完全稀释估值最高 1.4 万亿美元。据熟悉认购簿的人士透露,需求很强,截至周四已超额认购约六倍(路透,经 CNBC TV18)。这是匿名消息源的报道,不是公司文件。
CEO Dario Amodei 上周五在摩根大通把核心问题讲得很直白:「算力是公司面临的最深的商业两难(deepest business dilemma)。」(Bloomberg Tax)他说公司买算力「倾向于买少一点」,希望「少承诺、多兑现」;之所以现在上市,部分原因是「手上的现金越多,缓冲就越大」(Yahoo Finance)。本文逐项读 S-1/A-2,回答一个问题:这个价格,有没有给这道两难留出余地?
背景:这笔交易怎么搭起来的
- 时间线。 6 月 1 日秘密递交草稿,10 月 26 日公开 S-1,11 月 2 日第一次修订,11 月 10 日第二次修订并给出区间。11 月 10–12 日又陆续提交了 IPO 网站、英国、澳大利亚/加拿大、欧洲经济区和日本的 FWP(EDGAR 文件列表)。
- 发行。 新股 801,351,354 股、老股 23,648,646 股,区间 70–78 美元,另有 1.2375 亿股超额配售选择权。Goldman Sachs 和 Morgan Stanley 牵头(Anthropic)。据 CNBC 的消息源,散户配售目标约占 20%。
- 同步私募。 按 IPO 价格认购 260 亿美元无投票权的 Class N 股票:Google 约 100 亿、NVIDIA 约 100 亿、AMD 约 25 亿,Broadcom、Micron、Microsoft 各约 10 亿,TSMC 约 5 亿。按 74 美元中值计算是 351,351,348 股。这部分股票不受锁定期约束,但属于受限证券(S-1/A-2)。
- 募资。 按 74 美元计算,新股加私募的净募资估计为 846 亿美元,若超额配售全部行使则为 937 亿美元。备考现金及短期投资将达 2,127 亿美元(S-1/A-2,资本化表)。
- 控制权。 创始人 LLC 持有的一股 Class F 股票拥有 50.1% 的投票权,长期利益信托(LTBT)通过一股 Class T 股票选出董事会多数席位。上市后 Anthropic 属于 Nasdaq 定义下的「受控公司」(S-1/A-2)。
产品与技术
Anthropic 通过三种方式卖 Claude:自己的 API、三大云厂商的应用市场,以及 Claude、Claude Code、Cowork 等应用。11 月 9 日它发布了两个新的前沿模型 Claude Fable 5.2 和 Claude Mythos 5.2(CNBC)。IPO 材料里有三个技术层面的说法(IPO 网站 FWP):
- 2026 年 9 月,公司代码库中超过 90% 的提交由 Claude 编写。
- 从 2025 年一季度到 2026 年三季度,「算力效率」提升超过 4 倍。公司对它的定义是收入除以算力费用,所以这是财务比率,不是硬件指标。
- 算力被当作「单一、可互换的资源池」,横跨 AWS Trainium、Google TPU、NVIDIA GPU 和 AMD GPU。
模型越来越好,价格也在降。Opus 5.5 让客户每项任务的成本比 Opus 5 下降约 40%;三季度降价抵消了约 6 亿美元收入(S-1/A-2)。客户覆盖面很广:过去 12 个月消费至少 10 万美元的客户超过 11,900 家,一年前是 950 多家;超过 100 万美元的约 1,900 家,超过 1,000 万美元的约 250 家。净收入留存率约 900%(S-1/A-2)。
商业模式与财务
按用量计费的「pay-for-intelligence」收入占总收入的「绝大部分」。客户按 token 用量付费,而且这些收入「很多不受长期合同约束」(S-1/A-2)。2026 年前九个月,44% 的收入经由云厂商(CSP)应用市场取得;截至 9 月 30 日,经 CSP 渠道的应收账款占 52%。
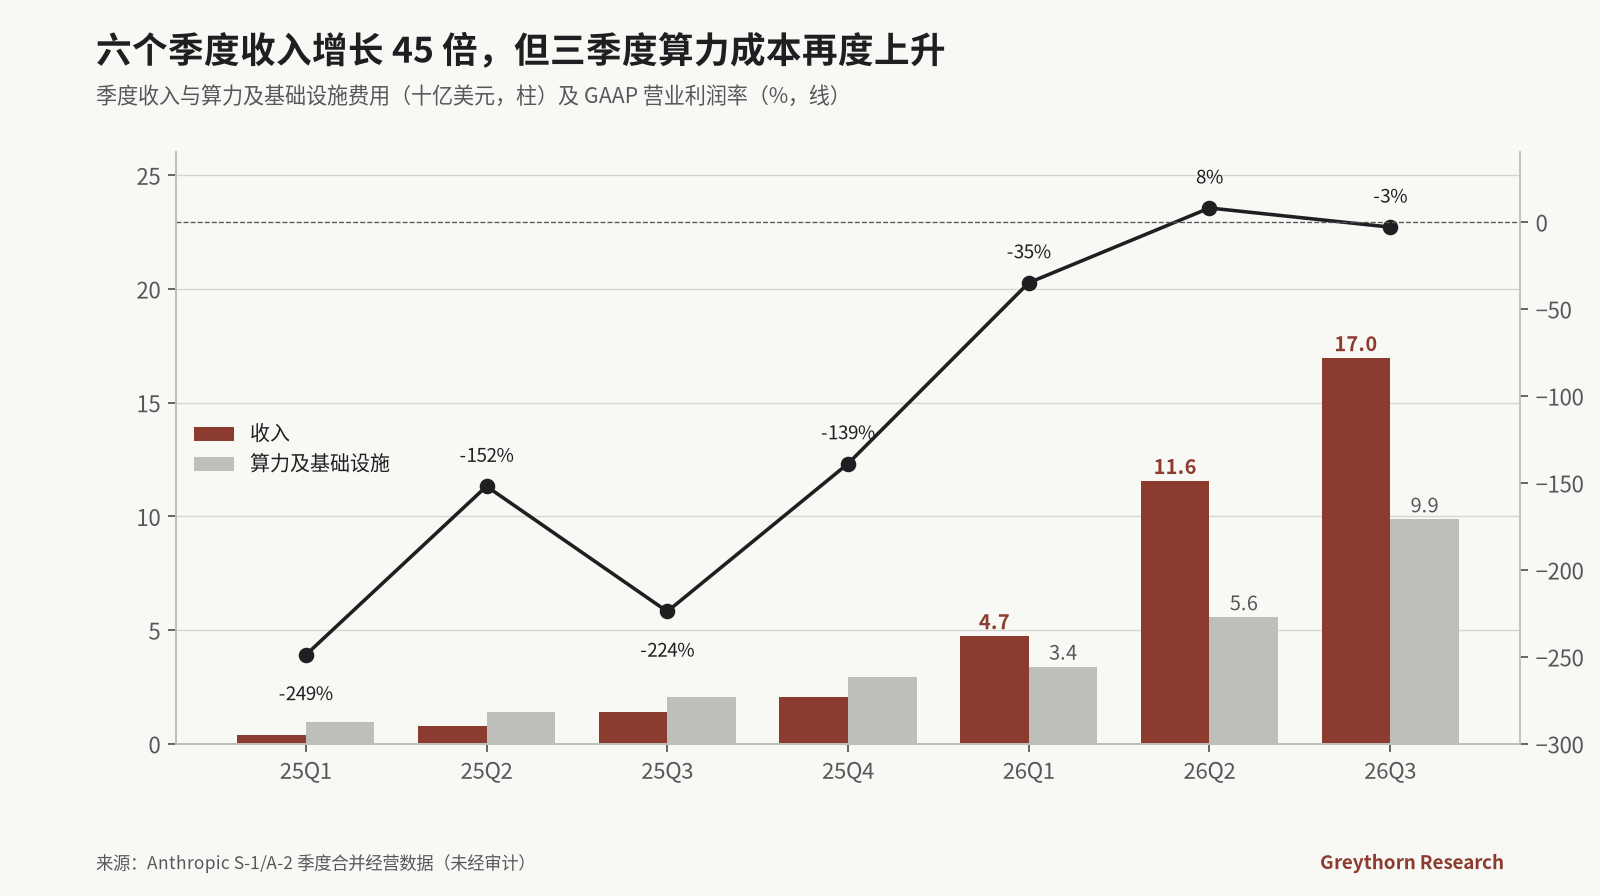
| 美元 | 25Q3 | 25Q4 | 26Q1 | 26Q2 | 26Q3 |
|---|---|---|---|---|---|
| 收入 | 13.8 亿 | 20.4 亿 | 47.3 亿 | 115.6 亿 | 169.6 亿 |
| 算力及基础设施 | 20.5 亿 | 29.5 亿 | 33.9 亿 | 55.6 亿 | 98.6 亿 |
| 算力占收入比 | 148% | 144% | 72% | 48% | 58% |
| 营业利润(亏损) | (30.9 亿) | (28.4 亿) | (16.7 亿) | 9.7 亿 | (5.7 亿) |
| 净亏损 | (121.4 亿) | (168.6 亿) | (144.4 亿) | (663.1 亿) | (232.9 亿) |
来源:S-1/A-2 季度经营数据(未经审计)。25Q3 含 15 亿美元 Bartz 和解费用。
来源:Anthropic S-1/A-2 季度合并经营数据(未经审计)
有三点值得注意:
- 增速在放缓,但仍然很快。 三季度收入环比增长 47%,二季度是 144%(我们的计算)。公司口径的年化收入(Run-Rate Revenue)在 10 月 31 日达到约 810 亿美元,一个月增加 100 亿。这个指标是把 28 天的用量年化,文件也写明它「不能替代」GAAP 收入。
- 三季度显示了算力提前到位的代价。 5.67 亿美元的营业亏损,来自 50 亿美元的短期算力(文件称其「目前成本显著高于」多年期算力)和 20 亿美元非现金的员工捐赠配捐费用。公司披露的三季度调整后营业利润率为 15%(IPO 网站 FWP)。
- GAAP 净亏损主要是估值效应。 三季度 233 亿美元净亏损中,包含 219 亿美元可转债、衍生负债和 SAFE 的公允价值变动费用;公司估值越高,这项费用越大。前九个月经营现金流为 正 66 亿美元。三季度利息收入 12.5 亿美元,比营业亏损还多。
算力账单
9,009 亿美元不是一份合同。我们按文件逐项核对,它由以下几部分组成:
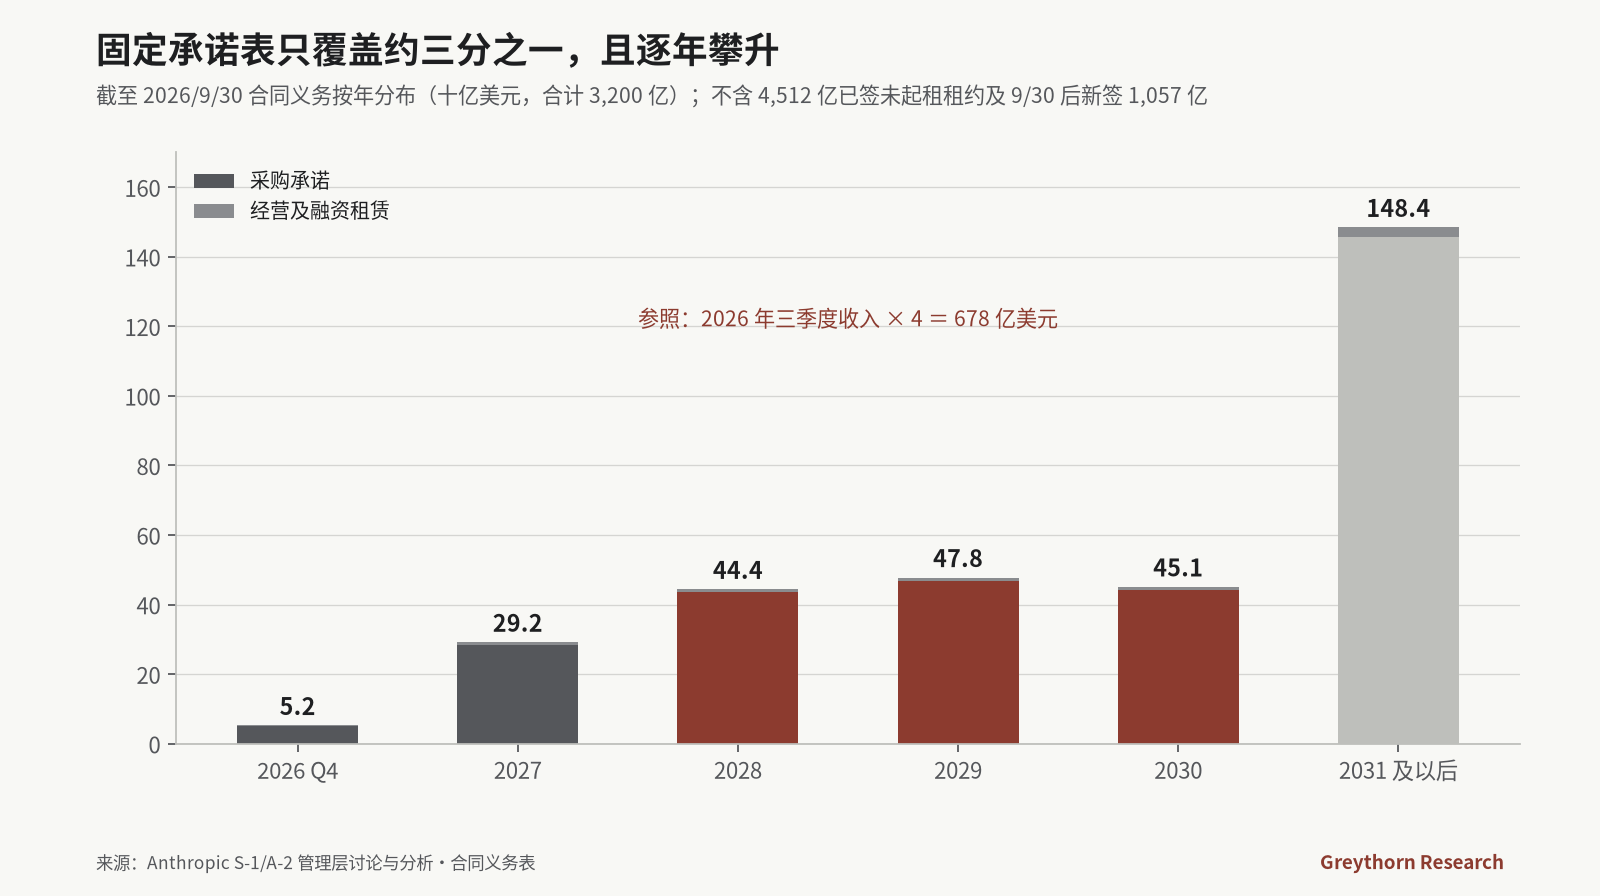
- 3,200 亿美元固定合同义务表;
- 174 亿美元短期承诺;
- 4,512 亿美元已签署但尚未起租的租约;
- 9 月 30 日之后新签的 1,057 亿美元承诺;
- 9 月 30 日之后新签的 66 亿美元短期协议。
合计正好是 9,009 亿美元。这个数看起来不含 Google 估计 1,250–1,500 亿美元的追加 TPU 算力,也不含 AMD「超过 200 亿美元」的 Helios 首批采购;文件说明这两项没有固定金额承诺。
来源:Anthropic S-1/A-2(2026-11-10);IPO 募资=801,351,354 股新股 × 78 美元(Greythorn 计算)
几笔最大的已披露安排(S-1/A-2):
- Google: 至少约 1,213 亿美元 CSP 托管,至 2033 年 7 月。
- Amazon: 至少 1,100 亿美元,至 2036 年 4 月。
- SpaceXAI: 最高 1,205 亿美元(NVIDIA GPU);2027 年初的不可取消期结束后,任一方可提前 90 天通知取消。
- Broadcom: 约 1,612 亿美元 TPU 设备租赁租金,不可取消。
- Microsoft: 472–492 亿美元。
- Nscale: 最高约 446 亿美元。
- Lambda: 约 413 亿美元。
从流动性看,12 个月这个数不是问题。上市前,9 月 30 日账上已有 1,318 亿美元现金及短期投资,足以覆盖到期的 707 亿美元,而且其中 42 亿美元附带或有条件。问题在于斜率。仅固定合同义务表一项,就从 2027 年的 292 亿美元升到 2028 年的 444 亿、2029 年的 478 亿。公司预计 2030 年底前发生的 4,516 亿美元,平均每年约 1,060 亿美元(我们的计算);对比之下,三季度收入年化只有 678 亿美元。
来源:Anthropic S-1/A-2 管理层讨论与分析·合同义务表;不含未起租租约及 9/30 后新签承诺
循环式供应商融资:投资方就是供应商
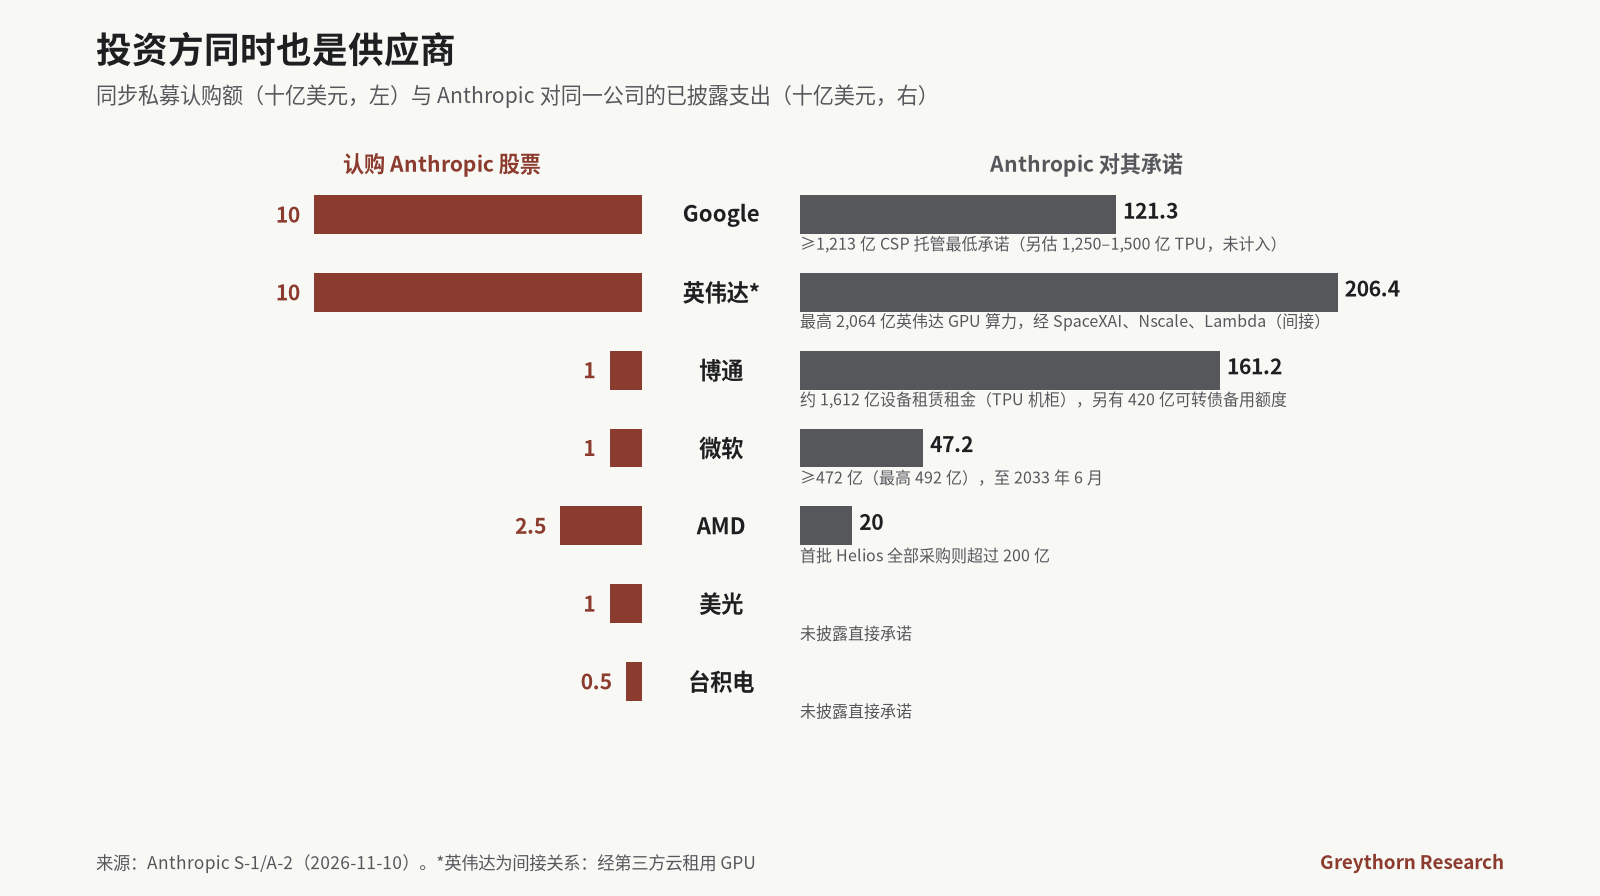
来源:Anthropic S-1/A-2。NVIDIA 为间接关系:经 SpaceXAI、Nscale、Lambda 租用 GPU 算力
- Google 身兼四职:投资方(根据 2026 年票据协议,对它的股份发行以 14.99% 持股为上限)、Anthropic 最大的托管供应商、销售渠道,以及文件点名的竞争对手。它这次 100 亿美元的私募,是行使 2026 年 3 月票据协议下的一项选择权,用于「履行其先前已承诺的部分投资义务」。
- AMD 的 25 亿美元计入一项 50 亿美元的股权承诺,这笔承诺随 AMD GPU 交付和部署逐步释放。说白了,AMD 的投资和 Anthropic 买 AMD 的系统绑在一起。
- Broadcom 把 TPU 硬件租给 Anthropic,同时可以借给它最多 420 亿美元的可转债来付这笔租金。利率 9%、以实物支付(PIK),收入条件未达标时升至 13%。Broadcom 已把部分租约转让给一家特殊目的融资实体。
- NVIDIA 投入 100 亿美元,而 Anthropic 通过三家新兴云(neocloud)租用最多 2,064 亿美元的 NVIDIA GPU 算力(我们加总)。
这些都没有隐藏,全部写在文件里。但这意味着:供应商的收入、Anthropic 的股权、中间层的信贷,现在共用同一个风险来源,就是 Claude 的用量增长。
中间层:风险到底由谁承担
Anthropic 的 NVIDIA 算力来自中间商,而中间商必须借钱建设。文件里已经能看到压力:
- Nscale 须「尽最大努力获得合格融资」。
- Lambda 没能在期限内拿到机房租约,所以它那份 349 亿美元的 8 月合同「目前任一方均可终止」。双方都还没发出通知,Anthropic 表示不打算终止(S-1/A-2)。
CoreWeave 的例子说明了信贷市场怎么给这一层定价:
- 无担保: 它的无担保债收益率一度接近 16%。
- 合同担保: 它正在推一笔 40 亿美元、以 Meta 合同作担保的贷款,目标综合利率约 7.5%,由 Morgan Stanley 和 MUFG 银团(Semafor)。条款未定,也没有提交 8-K。
- 3 月的模板: 它 3 月那笔同样以 Meta 合同支持的 85 亿美元 DDTL 4.0 获评 A3,固定利率档约 5.9%,2032 年 3 月到期(CoreWeave)。穆迪评的是这笔隔离出来的交易,而不是母公司;母公司评级为 Ba3(Moody's)。
- 差距: 新贷款比 3 月固定档高约 160 个基点。这是我们的计算,两笔交易结构不同。
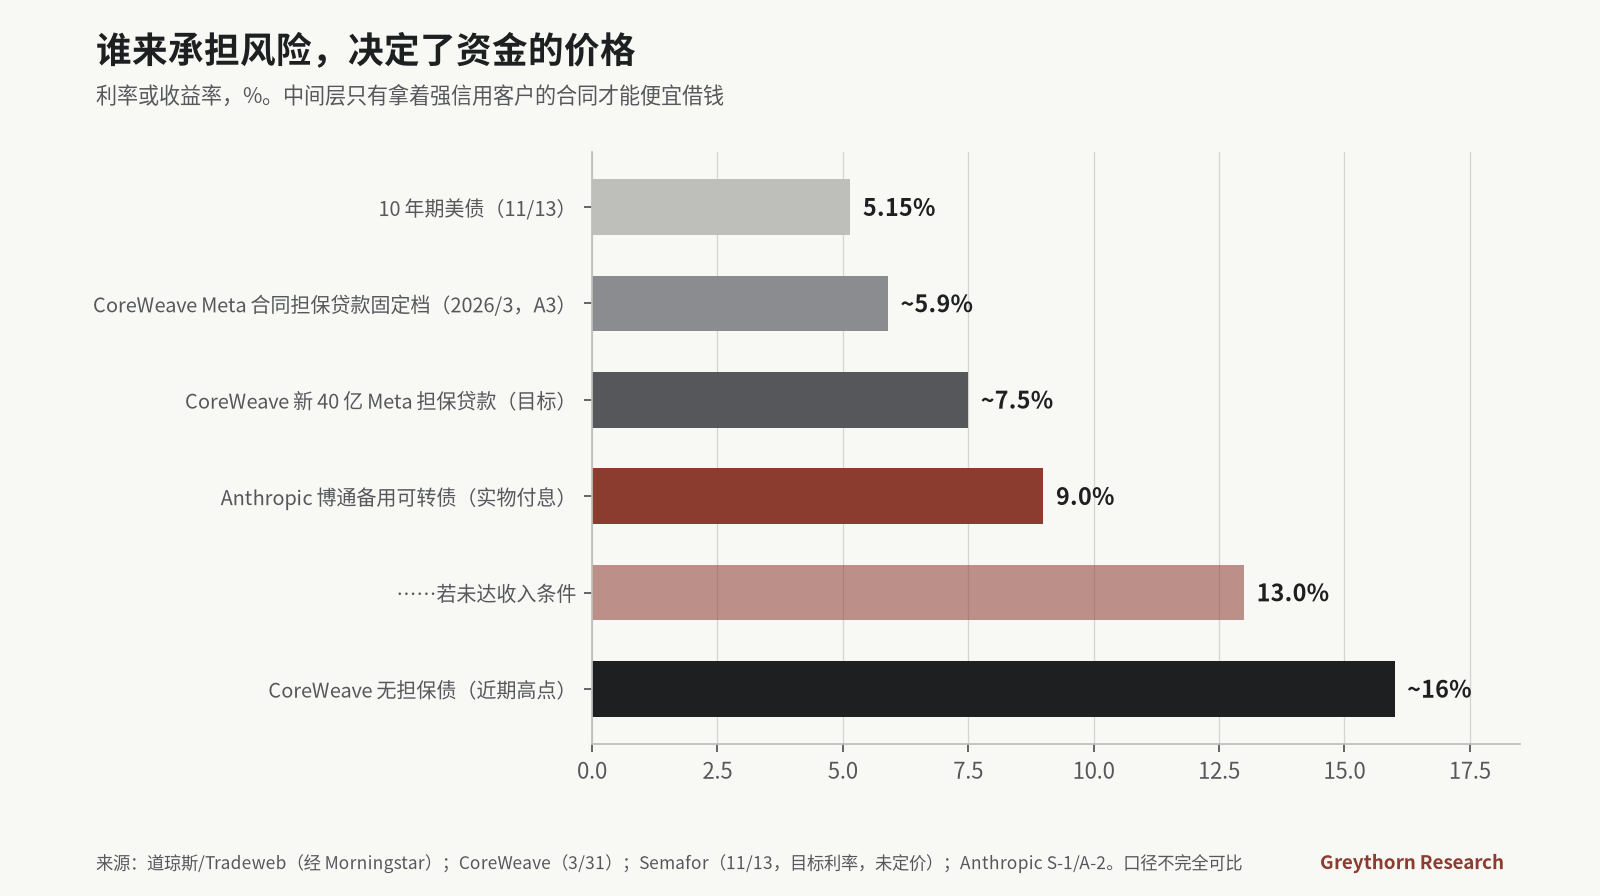
来源:道琼斯/Tradeweb(经 Morningstar);CoreWeave(3/31);Semafor(11/13,目标利率,未定价);Anthropic S-1/A-2。口径不完全可比
我们的解读: neocloud 只有拿着市场信得过的客户合同,才能便宜借钱。据 Semafor,Meta 的评级是 AA。Anthropic 的信贷协议里有一些条款,要在它拿到三家评级机构中两家的投资级评级后才适用,这说明它目前还没有投资级评级。它自己从 Broadcom 拿的备用融资,成本是 9–13%。在这条链上,借钱给中间层的贷款人承担建设和交易对手风险,Anthropic 承担照付不议的风险,公募股东排在两者之后。IPO 的现金,是让 Anthropic 成为一个可融资交易对手的关键。
估值:区间意味着什么
| IPO 价格 | 70 美元 | 74 美元 | 78 美元 |
|---|---|---|---|
| 文件口径流通股(亿股) | 131.1 | 130.9 | 130.7 |
| 文件口径市值 | 9,170 亿 | 9,680 亿 | 1.019 万亿 |
| 完全稀释股本(亿股,Greythorn) | 181.0 | 180.8 | 180.6 |
| 完全稀释估值 | 1.267 万亿 | 1.338 万亿 | 1.409 万亿 |
| 备考现金及短期投资 | 约 2,090 亿 | 2,130 亿 | 约 2,160 亿 |
| EV(完全稀释估值-现金) | 1.058 万亿 | 1.125 万亿 | 1.193 万亿 |
| EV / 过去 12 个月收入(353 亿) | 30.0 倍 | 31.9 倍 | 33.8 倍 |
| EV / 三季度收入 × 4(678 亿) | 15.6 倍 | 16.6 倍 | 17.6 倍 |
| EV / 年化收入(810 亿,非 GAAP) | 13.1 倍 | 13.9 倍 | 14.7 倍 |
| EV / 卖方 2027 年预测(约 1,360 亿,二手) | 7.8 倍 | 8.3 倍 | 8.8 倍 |
计算方法(均为 Greythorn 依 S-1/A-2 计算):
- 文件口径:74 美元时 13,086,672,593 股,Class N 私募股数按价格调整(260 亿美元 ÷ 价格)。
- 完全稀释口径另加 17.74 亿份期权、10.74 亿份 RSU、亚马逊票据仍可转换的 15.64 亿股、5.81 亿股配捐股份,以及收购发行的股份。
- 现金按 2,127 亿美元计,每 1 美元价格变动增减 7.93 亿。融资租赁(19.5 亿美元)未计入 EV,RSU 税款结算的影响忽略不计。
- 2027 年预测取路透(经 CNBC TV18)报道的卖方区间。
我们的口径能对上两个常见说法。路透的「最高 1.02 万亿美元」,是 78 美元时的文件口径股本(NBC/路透)。CNBC 的「1.405 万亿美元」是完全稀释口径,我们算出的是 1.409 万亿。
和上市公司比,Trefis 用同一方法(估值 ÷ 最近一季收入 × 4,按 11 月 11 日收盘价)算出 Anthropic 为 18.6–20.7 倍。对比 Palantir 44.8 倍、Snowflake 17.2 倍、NVIDIA 10.9 倍。Palantir 当季营业利润率为 47%,Anthropic 三季度 GAAP 营业利润率为 −3%。
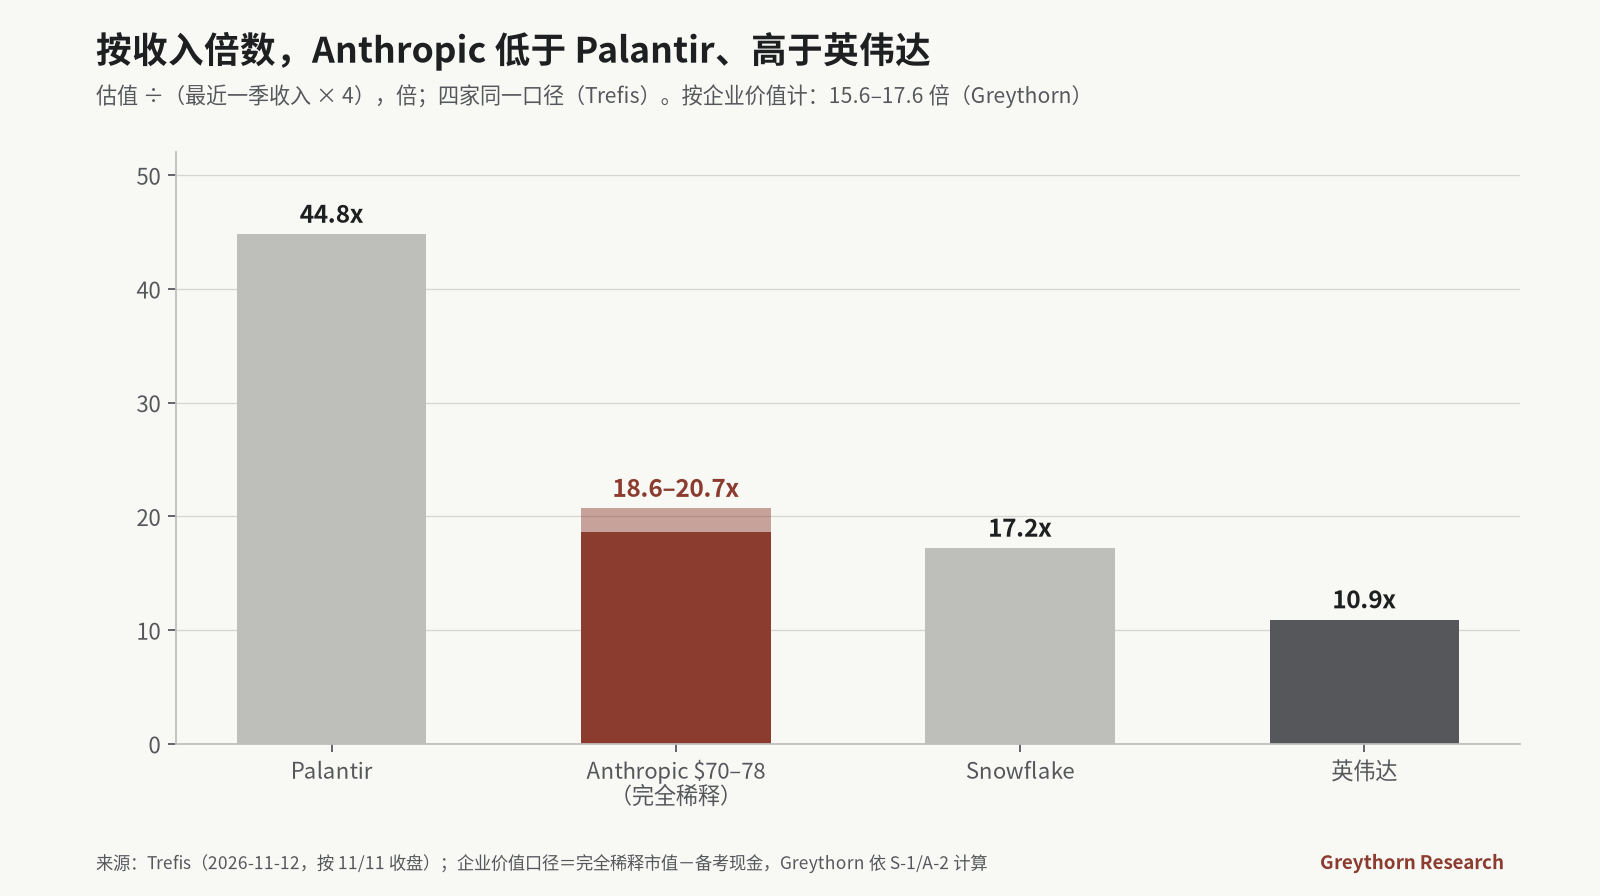
来源:Trefis(2026-11-12,按 11/11 收盘);企业价值口径为 Greythorn 依 S-1/A-2 计算
我们无法确定的:
- 最终价格、发行规模和配售结果。
- 9,009 亿美元承诺是否该视为类债务。未起租的租约不计入 EV,但它们是照付不议的。
- 短期算力到期退出后,算力成本率的正常水平。
- 年化收入中有多少是可持续的。文件说明这个指标受季节和新模型发布影响。
- 投行对 2028 年收入的预测(约 2,700–2,800 亿美元,据路透),来自匿名消息源,无法核实,我们不采用。
竞争格局
文件点名 Google 和 OpenAI 为主要竞争对手,此外还有开源权重模型(S-1/A-2)。Google 的位置很特别:它同时是竞争对手、股东、Anthropic 最大的托管供应商和销售渠道。路透报道,路演中的投资者在问两件事:Google 追上来后,Anthropic 能否保住领先;Claude 能否在编程之外也保持领先。IPOX 对路透表示,Anthropic 没有直接可比的上市公司(IPOX)。三季度约 6 亿美元的降价说明,竞争已经传导到收入上。
风险
- 照付不议 vs 按量付费。 成本按年锁定,收入大多按用量计。文件写道:「过去,我们曾显著低估了自己的算力需求。」反方向的错误,代价会更高。
- 集中度。 没有单一客户超过收入的 10%。前五大客户约占前九个月收入的 25%,但这一比例从一季度的 36% 降到了三季度的约 21%(我们根据文件中「前五大以外客户占 79% 和 64%」推算)。CSP 渠道占收入的 44%。
- 交易对手与建设风险。 Lambda 349 亿美元的合同可以终止,Nscale 依赖融资,SpaceXAI 从 2027 年初起可提前 90 天通知取消。
- 股票供给。 260 亿美元私募股票不受锁定期约束(但属受限证券)。约 36 亿股可能在 180 天锁定期结束前变得可售,其中包括员工所持锁定股份的最多 10%,从上市首日起即可出售(S-1/A-2)。
- 利率。 10 年期收益率 5.15%,抬高了对主要集中在 2028 年之后的现金流的折现率,也抬高了中间层的借款成本。
- 公司治理。 Class A 股东无法改变控制权:Class F 持有 50.1% 的投票权,LTBT 选出董事会多数席位。
- 供应商动荡。 认购 100 亿美元的 NVIDIA 目前由临时 CEO 执掌。
看涨的基本面因素(尽量替多头把话说足)
- 软件史上最快的扩张。 收入从 2025 年一季度的 3.76 亿美元增至 2026 年三季度的 169.6 亿美元;年消费 10 万美元以上的客户一年增长 12 倍。Morningstar 的基准公允价值为 92 美元,对应 1.7 万亿美元股权价值,比区间中值高约 24%;其乐观情景为 188 美元(Morningstar)。
- 单位经济已经转正。 五个季度内,算力占收入比从 251% 降到 48%;前九个月现金流为正;三季度的回落有可以辨认的一次性因素。
- 12 个月的账单有三倍覆盖。 约 2,130 亿美元备考现金,是到期 707 亿美元的三倍。仅三季度,账上现金就带来 12.5 亿美元利息收入。
- 前瞻倍数并不离谱。 按二手的 2027 年预测,EV 倍数为 8–9 倍,低于 NVIDIA 最近一季 10.9 倍的收入倍数(Trefis),而 Anthropic 的增速要快得多。
- 供应商入股是信号,不是救援。 最了解订单情况的合作方按 IPO 价格认购,文件没有披露任何折扣。
- 管理层预期保守。 「倾向于买少一点」,定价也低于此前 2 万亿的说法,给超预期留了空间。
看跌的基本面因素
- 这个价格需要扩张顺利兑现。 按 EV 计约为三季度年化收入的 17.6 倍,投资者今天付的是 2028 年的收入;而在那之前,每年约 1,060 亿美元的承诺会先到。什么会证明我们错了: 承诺算力陆续到位时,连续两个季度算力占收入比低于 50%。
- 循环结构放大了信号。 私募资金大部分来自日后会从 Anthropic 那里拿回数倍收入的公司,Google 那部分本来就是已承诺的资金。什么会证明我们错了: 定价后披露有大额独立长线资金获配。
- 按量收入回落也会很快。 净留存 900% 的按量收入,收缩起来同样快,而且降价在加速。什么会证明我们错了: 首份 10-Q 中多年期合同收入(RPO)上升。
- 中间层很脆弱。 如果没有 AA 级客户撑腰,neocloud 无法以约 7.5% 的利率为建设融资,Anthropic 的 GPU 算力就会延迟到位,或者只能在短期市场以更高价格获得,三季度已经出现过这种情况。什么会证明我们错了: Lambda 拿到机房租约、Nscale 完成融资。
- Morningstar 自己的悲观情景是 25 美元,比区间中值低 66%。
定价时要看什么(美东 11 月 18 日,约新加坡时间 11 月 19 日早上)
| 信号 | 偏正面 | 偏负面 |
|---|---|---|
| 最终价格 | 不扩大发行股数,定在 78 美元或以上 | 低于 70 美元或下调区间 |
| 文件 | 424B4,风险披露不变 | S-1/A-3 补充重大变化 |
| Lambda 349 亿合同 | 拿到机房租约 | 发出终止通知 |
| CoreWeave 40 亿贷款 | 定价在 7.5% 附近 | 利差明显走阔或搁置 |
| 首份 10-Q(四季度) | 算力占收入比 < 55% | 再次出现短期算力 |
澄清几处二手报道
- 「Anthropic IPO 定价 78 美元」(Economic Times 标题)不对。该文正文写的是区间,而截至 11 月 15 日,EDGAR 上没有任何定价文件。
- 「净募资最高 643.5 亿美元」(CNBC 的说法)其实是 8.25 亿股全部按 78 美元计算的毛额,其中 18.4 亿美元归出售股东。Anthropic 自己的新股,毛额最多募 625 亿美元。公司估计的净募资(含私募)在中值时为 846 亿美元(S-1/A-2)。
- Amodei 的原话是「deepest business dilemma」(最深的商业两难)(Bloomberg Tax),包括我们此前笔记在内的一些转述写成了「难题」。
结束语
Anthropic 不是一家迫于无奈才上市的脆弱公司。它账上有 1,318 亿美元现金,经营现金流为正,收入增速超过任何一家上市同行,S-1/A-2 也写得相当坦白。但这次 IPO 与其说是在卖一家软件公司,不如说是在给一个算力买家补充资本。链条上的投资者、供应商和贷款人押的都是同一件事:Claude 的用量能长到撑得起 9,009 亿美元的账单。
在 70–78 美元,这个价格并没有为这一风险打折,而是假设一切顺利。比起首日涨幅,我们更关心三件事:四季度的算力成本率、Lambda 合同的去向,以及在当前利率环境下,中间层是否还能以 7.5% 借到钱。
免责声明:本文仅为研究与信息分享,不构成任何投资、财务、法律或税务建议,也不构成买卖或认购任何证券(包括任何首次公开发行)的推荐。文中数据均来自所附公开来源,截至所示日期,之后可能发生变化;发行条款在定价前也可能调整。请读者阅读招股书,自行研究,独立判断。
欢迎在 X 关注 @0xGreythorn,或访问 greythorn.com,获取我们的后续研究。
Greythorn Research