研究 · AI 与算力
英伟达成了自己客户的「银行」:1,050 亿美元担保、479 亿私募股权,11 月 17 日财报要回答什么?
Greythorn Research|发布于 2026 年 11 月 9 日(新加坡时间)|数据截至 NVIDIA FY27 第二财季文件(季度截至 2026 年 7 月 26 日)及 2026 年 11 月 6 日 Nasdaq 收盘价
关键见解
- 英伟达的资产负债表,正在为一部分自身需求兜底。 截至 2026 年 7 月 26 日,英伟达披露了以下几项:
- 自身承诺 3,660 亿美元;
- 为 AI 云合作方承担的承诺 560 亿美元;
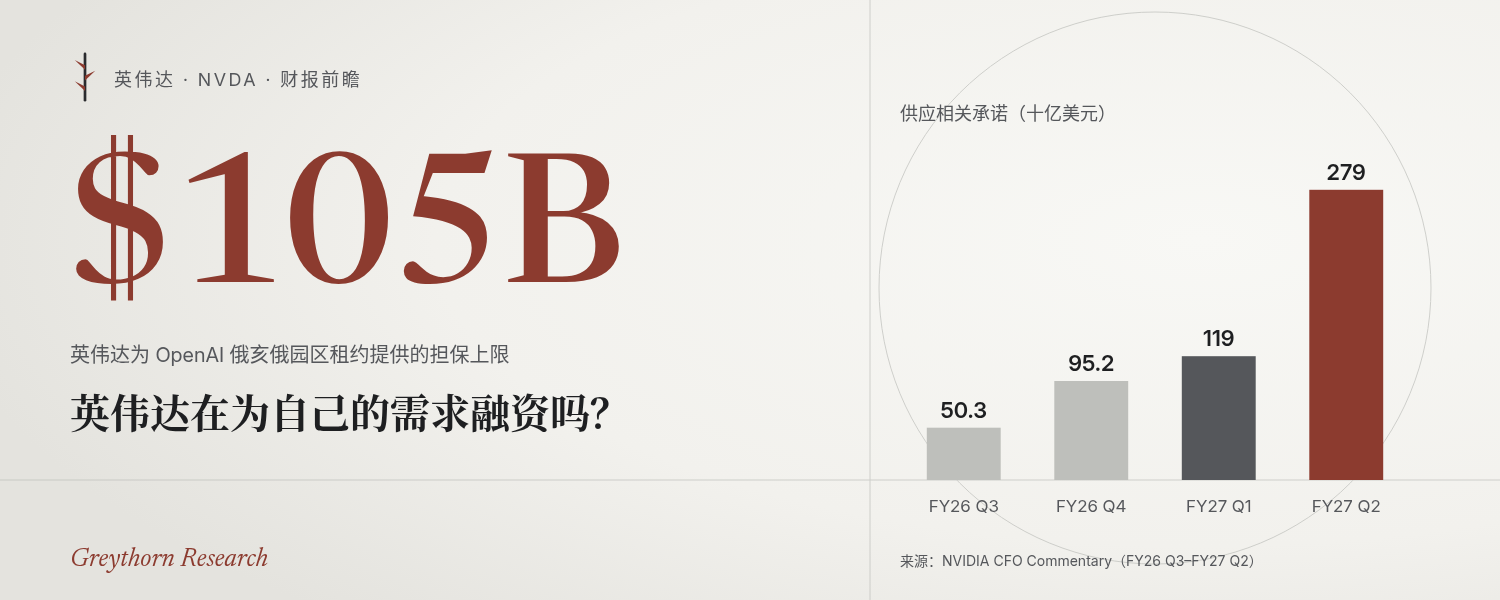
- 担保最大总敞口 1,085 亿美元,其中最大一笔是为 OpenAI 俄亥俄 4.25 GW 园区的租约付款提供担保,上限 1,050 亿美元。
- 供应承诺一个季度从 1,190 亿跳到 2,790 亿美元。 公司称增量「主要与内存采购有关」,锁定的价格可能接近内存周期的高点。
- 私募股权投资一年从 38 亿增至 479 亿美元。 股权投资收益占 GAAP 税前利润的比例,FY27 Q1 为 22.8%,Q2 为 10.9%。这部分利润来自给非上市持股重新估值,而据 CFO 所说,其中约 500 亿美元投在前沿 AI 实验室,这些实验室同时也是英伟达的客户。
- 现金转换变差。 DSO 升至 60 天,部分客户账期最长一年;Q2 经营现金流只相当于 GAAP 净利润的 40%;公司当季还发行了 250 亿美元票据。
- 我们的判断: 目前还谈不上偿付问题,因为担保有上限,而且分阶段生效。但风险的形态变了:收入、应收账款、股权价值和担保,越来越集中在同一小批借款方身上。11 月 17 日(美东)的财报可以验证或缓解这一点。
开篇
过去两年,市场争论的是英伟达的需求。按公司自己的说法,需求不是约束。管理层预计 FY2028 收入增长约 70%,并称这是「受供给约束的展望」(FY27 Q2 电话会文字稿,NVIDIA IR)。
市场关心的已经换成另一个问题:谁来买单?NVDA 11 月 6 日收于 186.64 美元,比 10 月 6 日的收盘价 239.24 美元低 22.0%。其中 11 月 5 日单日下跌 9.26%,收于 181.60 美元(Nasdaq 历史数据)。那是民主党在中期选举中大胜后的交易日,党内随即出现限制数据中心的呼声(CNBC)。
本文用放贷人的视角重读英伟达最近三期文件。我们要问的不是客户想不想要 GPU,而是客户的付款能力,现在有多少靠英伟达自己撑着。
背景:芯片供应商为什么当起了金融方
英伟达 CFO 在 Q2 电话会上讲了其中的逻辑:前沿 AI 实验室「增长速度超过了其资产负债表和信用状况所能支撑的程度」,缺乏「长达数十年的基础设施合同和投资级融资能力」,无法独立锁定算力(文字稿)。公司用了五种方式回应:
- 股权投资:「已向前沿 AI 实验室投资近 500 亿美元」(同上)。
- 担保:为租约付款兜底,让实验室能签下凭自身信用签不下来的 20 年租约。
- 账期:对部分投资级客户给予「90 天到一年」的付款期限(10-Q FY27 Q2,附注 7)。
- 第三方资本:与 Apollo、BlackRock、Blackstone、Brookfield、Goldman Sachs、KKR 合作,计划「调动超过 5,000 亿美元」,前提是签署最终协议(FY27 Q2 新闻稿)。
- 信用增级:「为另一家前沿 AI 实验室近 2 GW 的算力提供选择性信用增级」(文字稿)。公司没有透露是哪家。
CFO 也直接回应了外界的质疑:「我们知道有人会称之为循环融资(circular financing),我们不这么看。」她还说,那些「我们预计会动用资产负债表支持」的实验室,明年将贡献「大约四分之一的业务」(文字稿)。
机制拆解
1. 担保:最大总敞口 1,085 亿美元。
- 2026 年 8 月 17 日,英伟达与 SB Energy 签订剩余价值担保(residual value guaranties)。标的是俄亥俄州 Pike County PORTS 园区约 4.25 GW 的租约,租户为 OpenAI 关联公司(8-K)。
- 怎么赔付: 如果 OpenAI 破产或拖欠租金,英伟达要补足「担保最低租约价值」与转租或出售回收金额之间的差额。
- 上限与时间: 赔付上限为 1,050 亿美元,随九期建设分阶段生效,第一期预计在 FY2029,此后在每期 20 年租期内递减(10-Q 附注 10)。
- 英伟达得到什么: 园区独家部署英伟达硬件;OpenAI 承诺偿还和赔偿英伟达实际支付的款项;英伟达还有一项期权,可为另外约 3.8 GW 提供担保。
- 原有敞口: 另有 35 亿美元为 AI 云合作方提供的土地、电力和建筑担保,合作方已存入 7.12 亿美元保证金作部分对冲(10-Q 附注 8)。
- 会计处理: 这部分 AI 云担保按信用衍生品入账,公允价值「不重大」(10-Q 附注 8)。1,050 亿美元的担保目前并没有以同等规模的负债出现在资产负债表上。
2. 承诺:自身 3,660 亿美元,另为合作方承担 560 亿美元。
- 公司称承诺「从上季度的 1,190 亿美元增至 2,790 亿美元,主要与内存采购有关」(FY27 Q2 CFO Commentary)。
- 加上云服务、数据中心租约、股权投资和资本开支,合计 3,660 亿美元。
- 此外,英伟达还签了 360 亿美元 AI 云协议(满足条件时可分享这些云厂商来自第三方客户的收入),以及 200 亿美元「预计将转让」给第三方的数据中心租约(同上)。
- 同一场电话会上,CFO 表示内存涨价幅度「超出我们此前的预期」,并预计毛利率在 Q4 见底,落在 71%–72%(文字稿)。
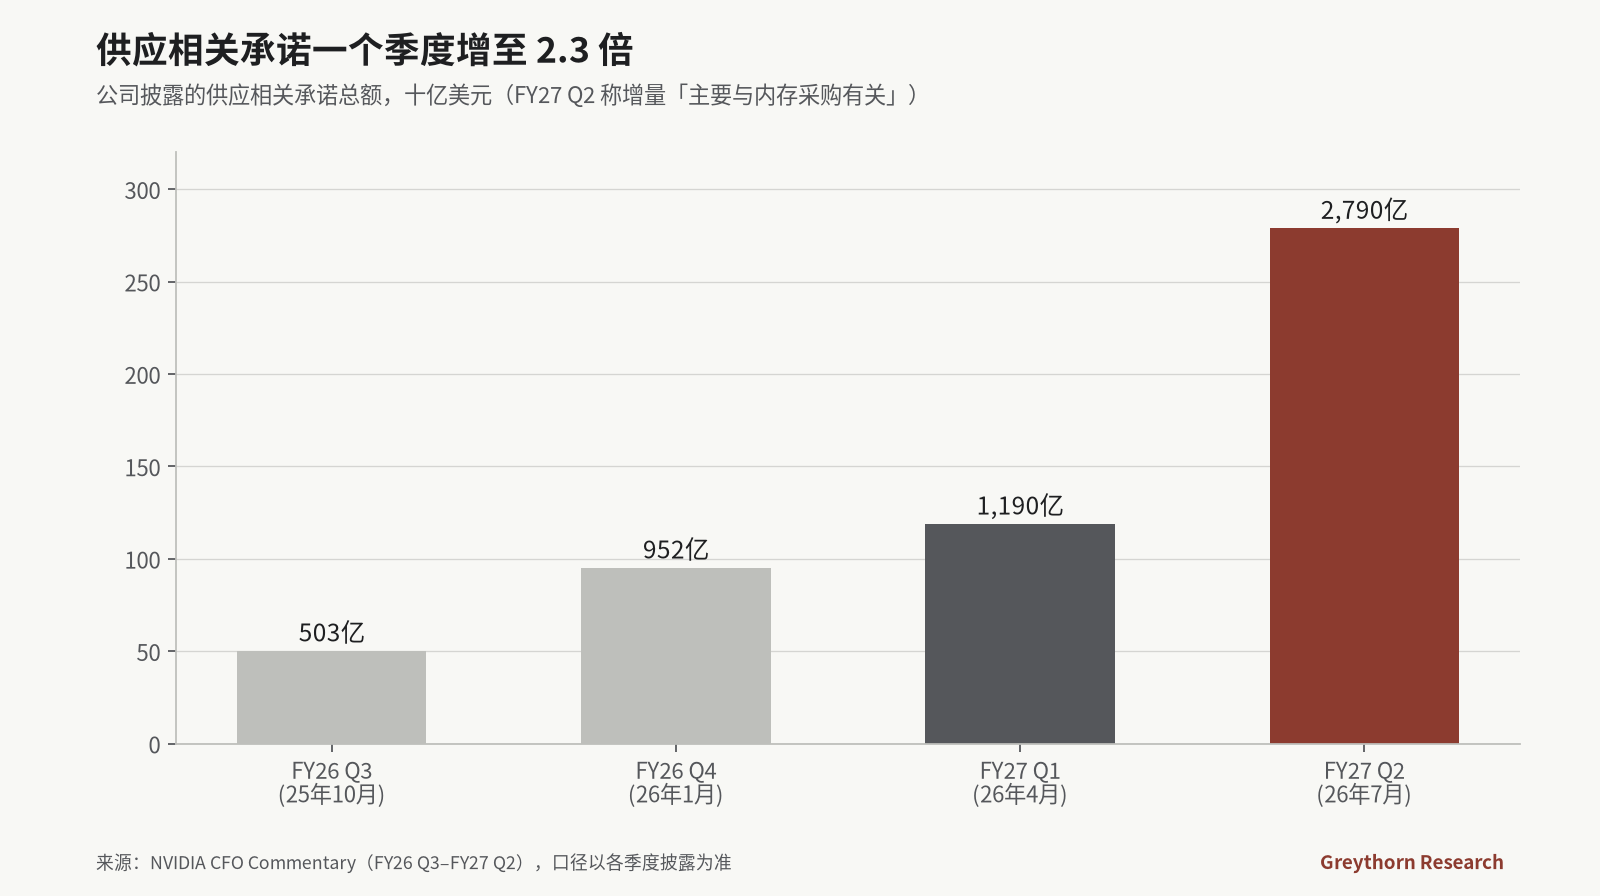
来源:NVIDIA CFO Commentary FY26 Q3–FY27 Q2(各季度披露的供应相关承诺:503 亿、952 亿、1,190 亿、2,790 亿美元)
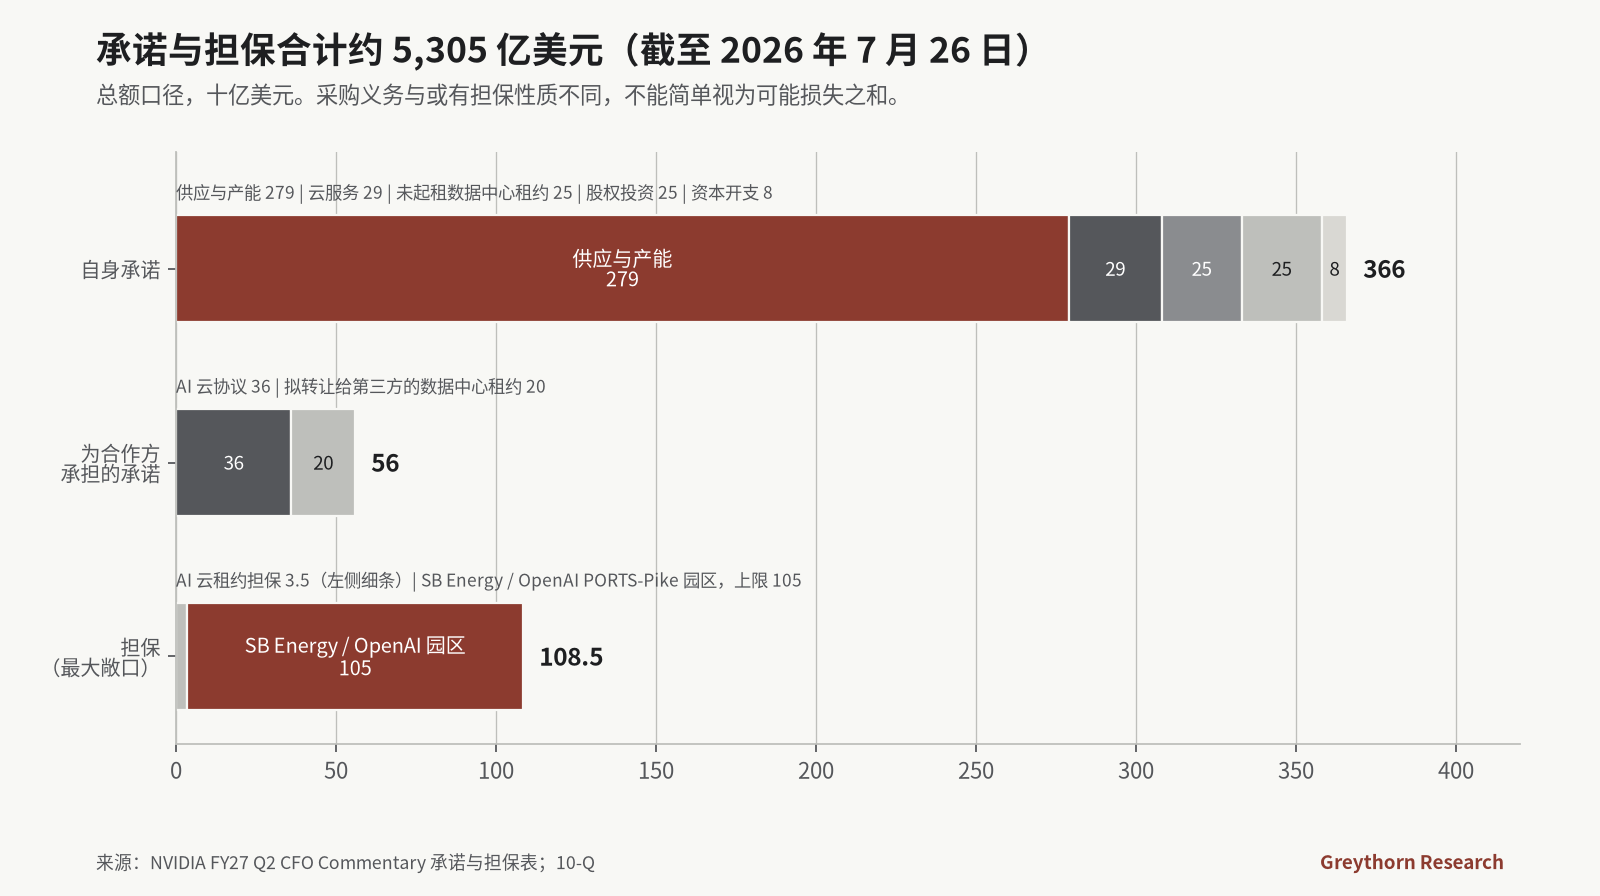
来源:NVIDIA FY27 Q2 CFO Commentary;10-Q FY27 Q2 附注 10。总额口径,采购义务与或有担保性质不同。
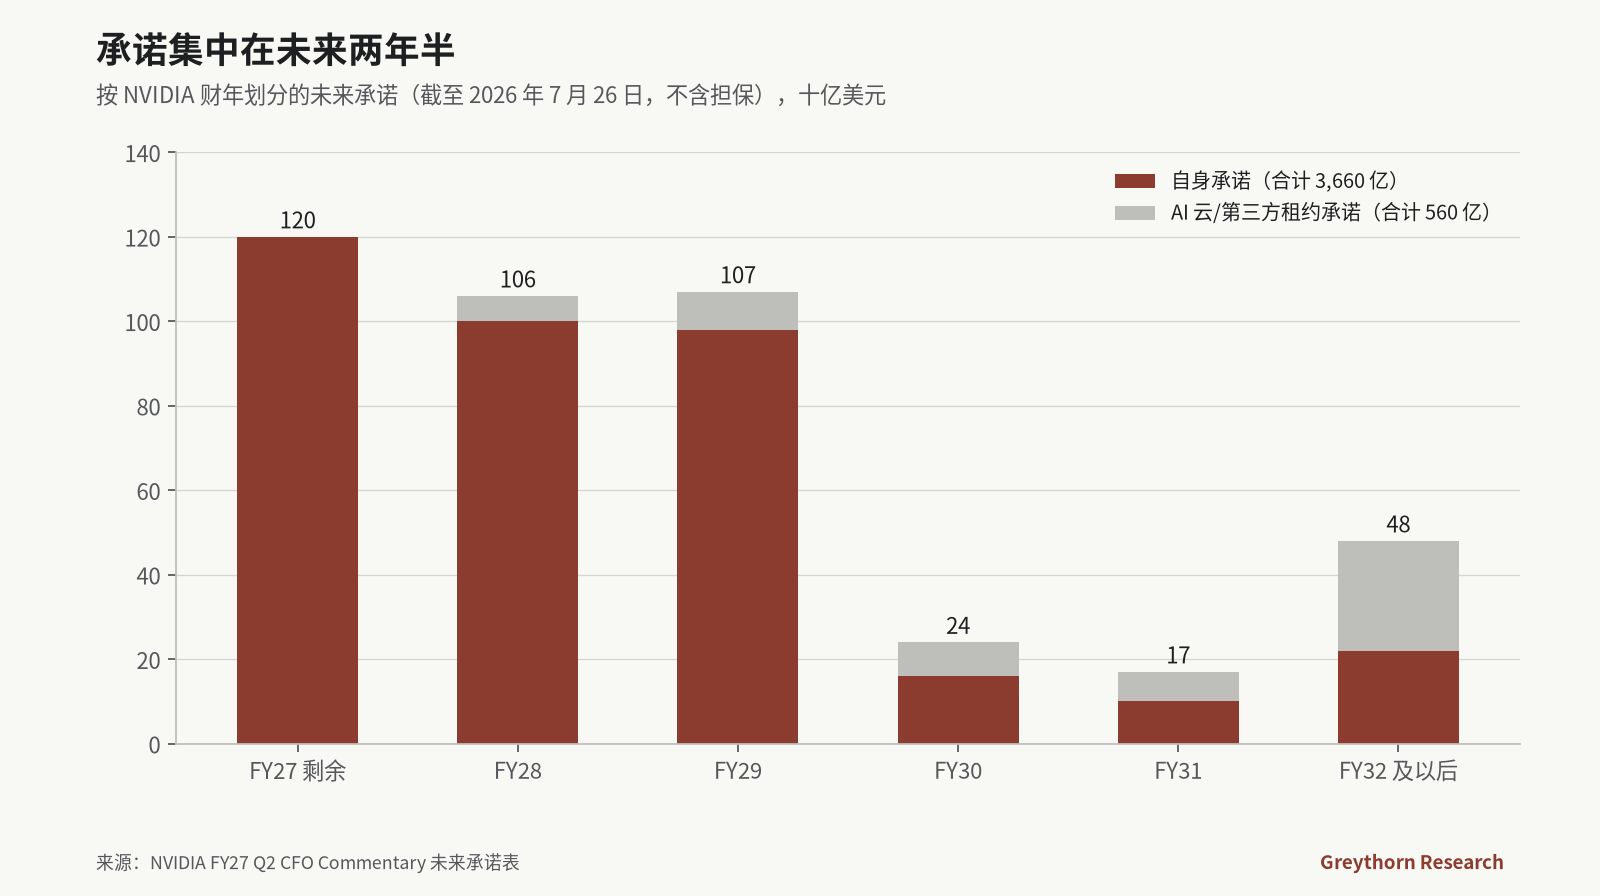
来源:NVIDIA FY27 Q2 CFO Commentary 按财年划分的未来承诺。FY27 剩余期间 1,200 亿、FY28 1,060 亿、FY29 1,070 亿美元。
3. 私募股权与 GAAP 收益。
- 非上市股权投资(即对私营公司的持股)从 38 亿美元(2025 年 7 月)依次增至 82 亿(2025 年 10 月)、223 亿(2026 年 1 月)、423 亿(2026 年 4 月)和 479 亿美元(2026 年 7 月)。来源:10-Q FY26 Q3、10-Q FY27 Q2 附注 6。
- 这些持股按成本计量,并「根据可观察的价格变动调整」。被投公司以更高估值完成新一轮融资,英伟达就确认一笔收益。
- 这些持股累计未实现收益为 91 亿美元。
- 英伟达另有 33 亿美元按权益法核算、投向「基础设施融资方」的股权,还收到一批上市公司股票认股权证,名义金额 48 亿美元(10-Q 附注 6、8)。
- 股权投资净收益 Q1 为 159 亿美元,Q2 为 78 亿美元,见 Q1 和 Q2 CFO Commentary 中的 GAAP 与非 GAAP 调节表。
- 我们的计算: 这两笔收益分别占 GAAP 税前利润的 22.8% 和 10.9%。非 GAAP 口径剔除了这部分,GAAP 口径的利润则包含在内。
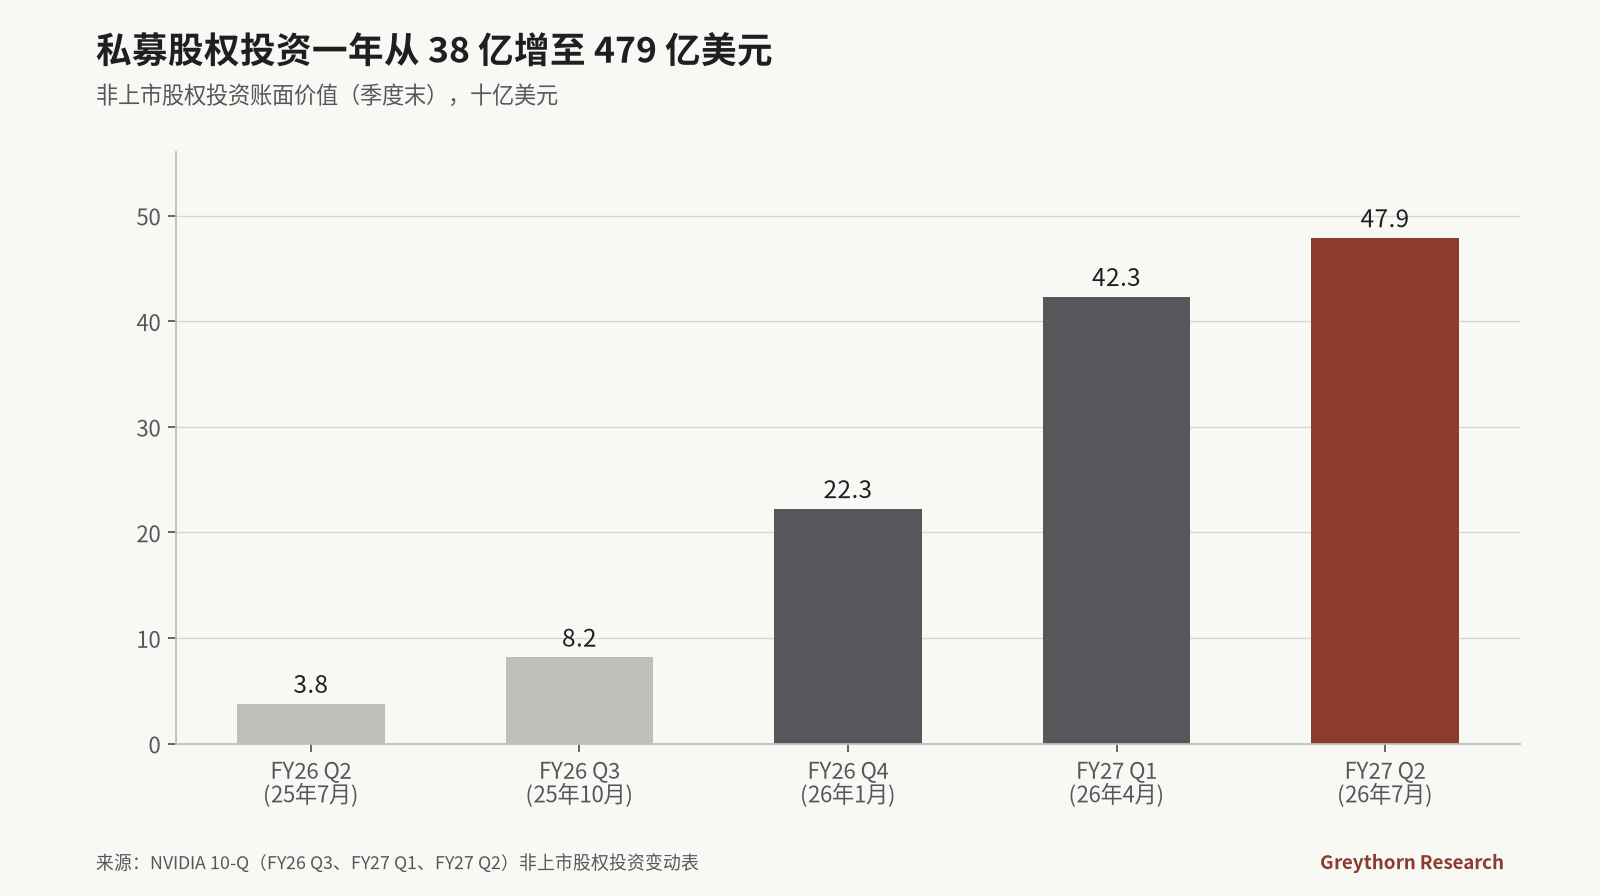
来源:NVIDIA 10-Q(FY26 Q3、FY27 Q1、FY27 Q2)非上市股权投资变动表
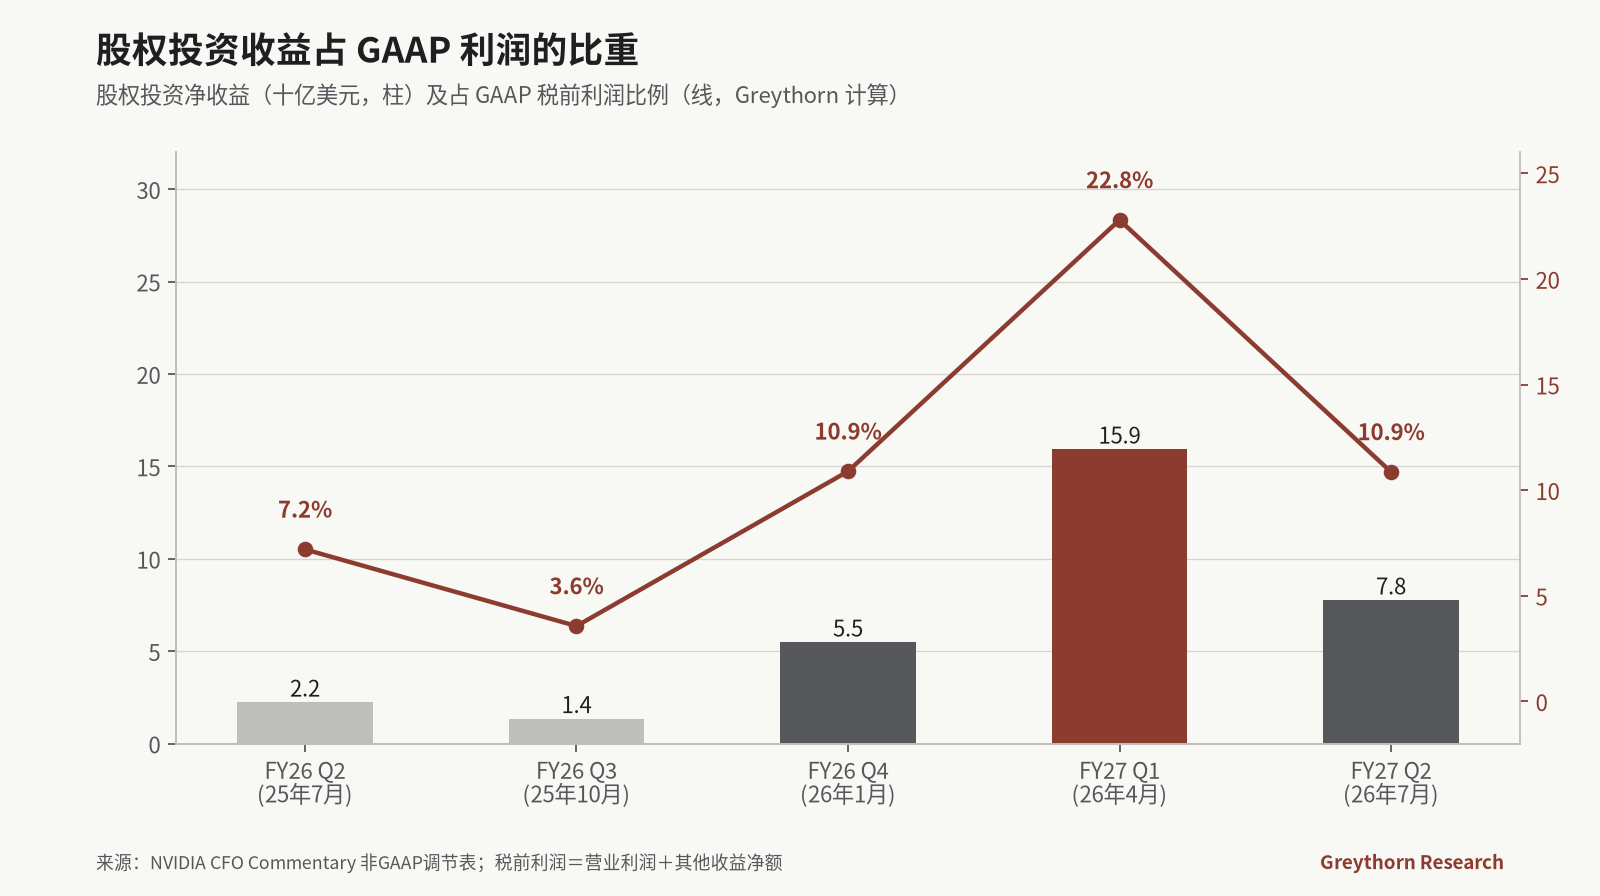
来源:NVIDIA CFO Commentary 调节表(FY26 Q2–FY27 Q2);税前利润=营业利润+其他收益净额(Greythorn 计算)
4. 应收账款、现金与债务。
- 应收账款 631 亿美元,DSO 60 天,上季为 45 天。公司的解释是「与部分投资级客户签订的大型多季度协议给予了更长账期」(CFO Commentary)。
- 公司在 Q1 曾说预计 DSO「下季度回到更正常的水平」(Q1 CFO Commentary)。FY26 各季 DSO 在 51–54 天之间。
- 经营现金流从 503 亿美元降到 241 亿美元。部分原因是季节性:公司在 Q1 已提示 Q2 现金税「大幅增加」。
- 前五大直接客户占应收账款的 70%(分别为 22%、14%、13%、11%、10%);单一直接客户贡献了 Q2 收入的 16%(10-Q 附注 7 及 MD&A)。
- 公司当季发行 250 亿美元优先票据,存量票据合计 335 亿美元;现金及有价债务证券为 566 亿美元。
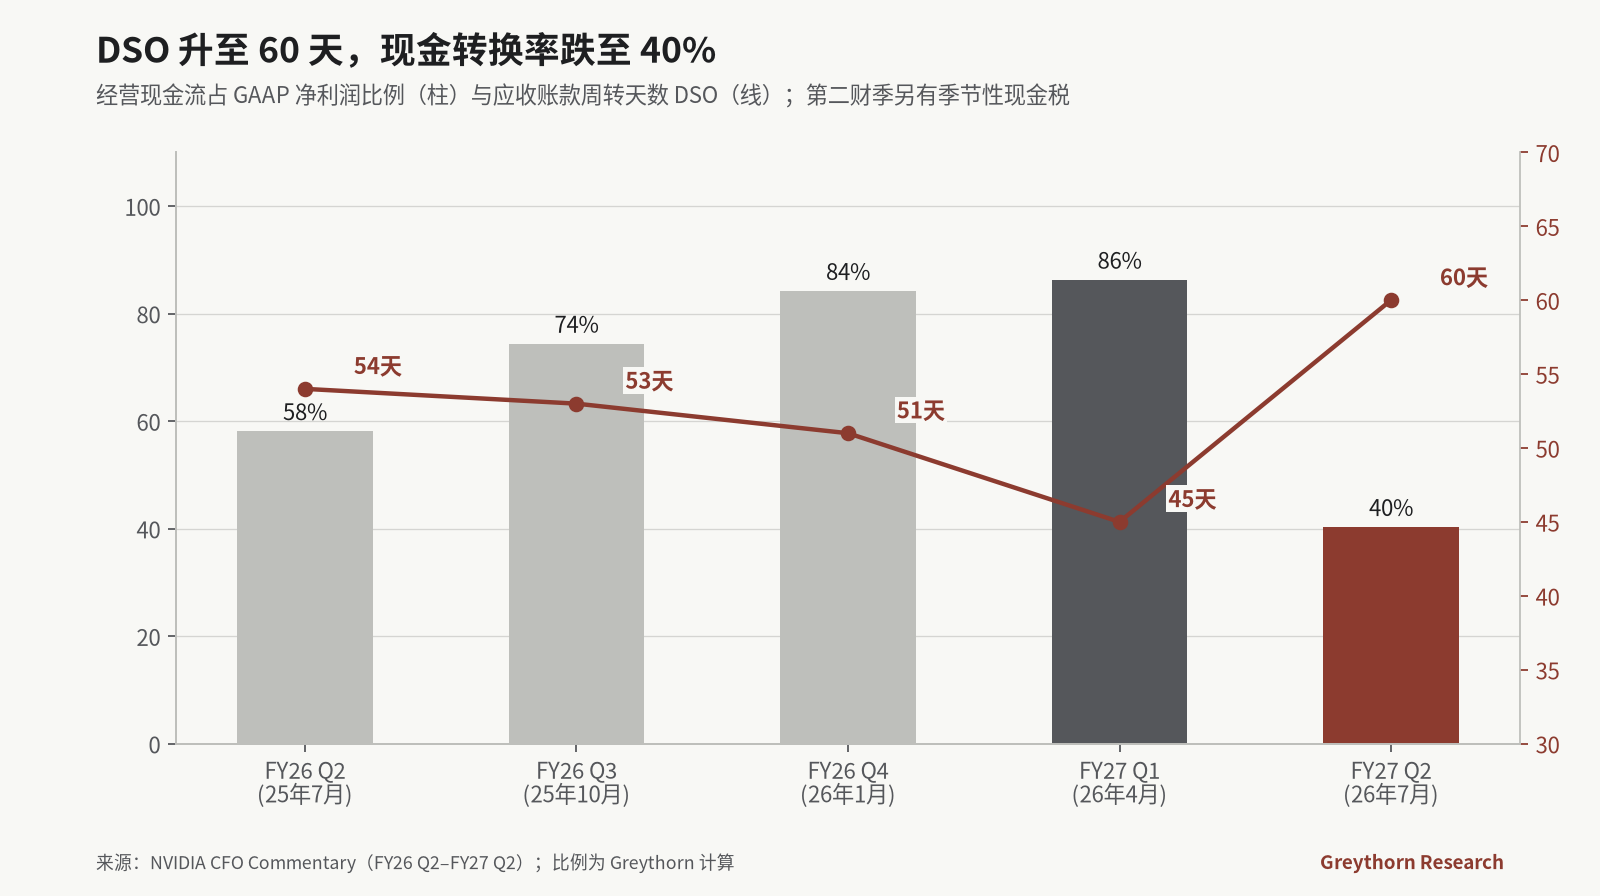
来源:NVIDIA CFO Commentary FY26 Q2–FY27 Q2(经营现金流、DSO、GAAP 净利润);比例为 Greythorn 计算
商业模式与财务数据
| 指标(美元) | FY26 Q2 | FY26 Q3 | FY26 Q4 | FY27 Q1 | FY27 Q2 |
|---|---|---|---|---|---|
| 收入 | 467 亿 | 570 亿 | 681 亿 | 816 亿 | 962 亿 |
| GAAP 净利润 | 264 亿 | 319 亿 | 430 亿 | 583 亿 | 597 亿 |
| 股权投资收益 | 22 亿 | 14 亿 | 55 亿 | 159 亿 | 78 亿 |
| 经营现金流 | 154 亿 | 238 亿 | 362 亿 | 503 亿 | 241 亿 |
| DSO(天) | 54 | 53 | 51 | 45 | 60 |
| 供应相关承诺 | 458 亿* | 503 亿 | 952 亿 | 1,190 亿 | 2,790 亿 |
| 非上市股权投资 | 38 亿 | 82 亿 | 223 亿 | 423 亿 | 479 亿 |
FY26 Q2 为「采购承诺总额」,口径不同。来源:CFO Commentary FY26 Q2、FY26 Q3、FY26 Q4、FY27 Q1、FY27 Q2,以及上文引用的各期 10-Q。
核心业务依然非常强劲。Q2 收入同比增长 106%,毛利率 75.0%,上半年自由现金流 699 亿美元。Q3 收入指引 1,080 亿美元 ±2%,毛利率 74.0% ±50 个基点,指引中不含中国数据中心计算业务收入(新闻稿)。
同业:还有谁在为需求融资
这并非英伟达独有,但各家结构不同,所以我们只比较形式,不比较估值倍数:
| 公司 | 结构 | 来源 |
|---|---|---|
| NVIDIA | 1,050 亿美元租约担保(OpenAI 园区)、约 480 亿美元私募股权、延长账期、为一家未具名实验室约 2 GW 算力提供信用增级 | 上文 8-K、10-Q、文字稿 |
| NVIDIA → CoreWeave(2025 年) | 63 亿美元订单,约定购买 CoreWeave 截至 2032 年 4 月未售出的算力 | CoreWeave 8-K |
| Broadcom → Anthropic | 设备租赁,Broadcom 拟转让给「指定金融合作方」;另可接受 Anthropic 最高 420 亿美元可转债 | Anthropic S-1 |
| Qualcomm → Amazon | 认股权证覆盖 Amazon 未来 10 年最高 600 亿美元采购,15% 立即归属 | Qualcomm FY26 Q4 演示文稿 |
区别在于相对规模。英伟达 1,085 亿美元的担保上限,约相当于其 FY26 收入 2,159 亿美元的一半,约为其 566 亿美元现金及有价债务证券的 1.9 倍(我们的计算)。
风险
- 集中度: 同一小批交易对手,同时是英伟达的客户、被投公司、担保受益方和应收账款来源。
- 审批与政治: 英伟达在 10-Q 中提示,「审批延误或社区反对可能推迟、限制或阻止」数据中心建设。中期选举后,俄亥俄州新当选参议员 Sherrod Brown 表示「我不为数据中心打工」(CNBC)。被担保的园区正在俄亥俄州。
- 关键人物与公司治理: 11 月 8 日,在有报道称 CEO 黄仁勋「成为外国情报活动目标」之后,董事会启动独立调查。董事会表示「没有理由相信」国家安全或公司机密遭到泄露,并对他「有信心」(NVIDIA Newsroom)。三位众议院委员会主席要求他于 11 月 18 日出席闭门简报会(信函)。间谍相关指控出自《纽约时报》的报道,目前仍是报道中的说法,尚未有任何起诉。
- 内存成本: 2,790 亿美元承诺是固定义务,而内存价格正处在高位。
看空理由(先列)
- 风险相互关联。 一旦某家前沿实验室出问题,英伟达会同时少收收入、下调股权估值、延后回款,还可能被要求履行担保。怎样证明它错了: 披露显示担保和信用增级分散在多家投资级对手方;或 OpenAI 取得「令人满意的信用评级」,从而使担保终止。
- 利润质量。 单季 GAAP 税前利润中最高有 22.8% 来自私募股权的重估。这些持股按「可观察的价格变动」(即新一轮融资)计价,其中包括同时是客户的前沿 AI 实验室。怎样证明它错了: 收益占税前利润降到个位数低段,GAAP 利润仍保持增长。
- 现金转换。 Q2 经营现金流只相当于净利润的 40%,此前三个季度为 74%–86%。怎样证明它错了: Q3 DSO 回到约 54 天或以下,经营现金流回到净利润的约 70% 或以上。
- 承诺缺乏弹性。 FY27 剩余期间有 1,200 亿美元承诺到期,FY28 有 1,060 亿。需求一旦放缓,这些承诺就会变成库存;英伟达上半年已计提 16 亿美元存货准备。怎样证明它错了: 收入继续增长,承诺规模趋于平稳。
- 披露不透明。 约 2 GW 的信用增级既没有金额也没有对象;1,050 亿美元的担保尚未生效,文件中也看不到同等规模的负债。怎样证明它错了: Q3 10-Q 给出量化披露。
- 园区风险。 与具体园区挂钩的担保,把当地审批和电力风险一并带了进来。怎样证明它错了: PORTS 各期按计划交付。
看多理由
- 有上限,分阶段。 1,050 亿美元担保在 FY2029 之前无需支付,随租金支付而递减;OpenAI 须偿还英伟达实际支付的款项;英伟达也可以转租或出售租约。
- 相对现金流规模不大。 上半年自由现金流 699 亿美元;CFO 称约 500 亿美元的实验室投资只占「预期自由现金流的一小部分」。
- 抵押物可以挪用。 管理层称其计算平台「可互换、耐用」。
- 需求大于供给。 管理层预计 FY28 增长约 70%,且仍受供给限制。
- 季节性因素。 Q2 经营现金流里有已提示的现金税;DSO 随交易时点波动(51 → 45 → 60)。
- 估值已经反映部分风险(二手数据)。 Yahoo Finance 引用 TIKR 数据,称 11 月 6 日 NVDA 前瞻市盈率为 15.43 倍,五年均值为 35.86 倍(Yahoo/TIKR)。我们未用 FactSet 或 Bloomberg 核对。
11 月 17 日要看什么
财报在美东时间 11 月 17 日(周二)收盘后公布:约太平洋时间下午 1:20 发布,美东下午 5 点开电话会,即新加坡时间 11 月 18 日约早上 5:20 和 6:00(NVIDIA IR)。
| 项目 | FY27 Q2 | 缓解看空论点 | 强化看空论点 |
|---|---|---|---|
| 收入与指引对比 | 指引 1,080 亿 ±2% | ≥ 1,102 亿(区间上沿) | < 1,058 亿 |
| 毛利率 | 指引 74.0% ±0.5 | ≥ 74%,Q4 指引 ≥ 71% | 低于区间 |
| DSO | 60 天 | ≤ 54 天(FY26 区间) | 再次 ≥ 60 天 |
| 经营现金流 / GAAP 净利润 | 40% | ≥ 70% | < 50% |
| 供应承诺 | 2,790 亿 | 持平或小幅增加 | 再次跳升 |
| 担保(最大总敞口) | 1,085 亿 | 不变,并披露约 2 GW 的金额 | 出现新担保 |
| 股权收益 / 税前利润 | 10.9% | < 5% | > 15% |
| 非上市股权投资 | 479 亿 | 增速放缓 | 单季再增 100 亿以上 |
| 5,000 亿融资平台 | 「需签署最终协议」 | 已签约,由第三方出资 | 英伟达追加自有资金 |
市场一致预期为二手数据:MarketBeat 预计收入约 1,088 亿美元、EPS 2.47 美元(经 eciks 转引);TIKR 称市场预期 1 月季度收入指引约 1,240 亿美元。再往前一周,CoreWeave 于美东 11 月 10 日收盘后公布 Q3 业绩(CoreWeave IR),可以先看看一家靠融资支撑的客户过得怎么样。
结语
英伟达并没有隐瞒什么。担保、持股和账期都写在文件里,「循环融资」的批评也是 CFO 自己点出来的。问题不在披露,而在风险换了位置。
纯粹的供应商遇到下行周期,受影响的只是订单。一家同时为客户的租约担保、持有客户股权、给客户延长账期的供应商,同一个下行周期会从四个方向打过来。按约 15 倍前瞻市盈率(二手数据)计算,市场可能已经消化了其中一部分。11 月 17 日是第一个检验点:现金转换能否回升,承诺增速能否放缓,还是两者继续恶化。
免责声明:本文仅为研究与信息分享,不构成任何投资、财务、法律或税务建议,也不构成买卖任何证券的推荐。文中数据均来自所附公开来源,截至所示日期,之后可能发生变化。请读者自行研究,独立判断。
欢迎在 X 关注 @0xGreythorn,或访问 greythorn.com,获取我们的后续研究。
Greythorn Research